
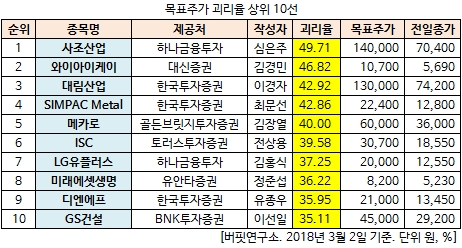
사조산업, 목표주가 괴리율 49.71% 1위
[버핏연구소 김승범 연구원] 사조산업(007160)이 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
2일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 사조산업의 목표주가 괴리율이 49.71%로 가장 높았다. 하나금융투자의 심은주 애널리스트는 사조산업의 목표주가를 14만원으로 제시하며 전일 종가(7만400원) 대비 49.71%의 괴리율을 기록했다.
사조산업이 목표주가 괴리율 1위를 기록한 가운데 와이아이케이(232140(46.82%), 대림산업(000210)(42.92%), SIMPAC Metal(090730)(42.86%) 등이 뒤를 이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 100%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
하나금융투자는 사조산업에 대해 상반기 실적 모멘텀이 부각될 전망이라며 투자의견 「매수」와 목표주가 14만원을 유지했다.
하나금융투자의 심은주 애널리스트는 『지난해 4분기 매출액과 영업이익은 전년 동기 대비 각각 18.6%, 72.7% 증가한 2450억원, 147억원을 기록해 추정치(영업이익 112억원)를 상회했다』며 『수산 부문 영업이익이 전년 기저효과 및 선망참치 어가 강세로 전년 대비 큰 폭으로 증가했을 것』이라고 분석했다.
그는 『올해 매출 8517억원(YoY +4.4%), 영업이익 656억원(YoY +11.0%)을 기록할 것』이라며 『참치어가 강세 및 어회량 회복에 따른 원양 사업부의 견조한 이익 개선과 가공 사업부 및 비분법 대상 자회사(사조해표, 사조동아원)의 기저효과, 사업부 통폐합 등 구조조정을 통한 연결 자회사들의 실적 가시성 향상에 기인할 것』이라고 전망했다.
이어 『현 주가는 올해 예상 PER 6.2배에 거래되고 있으며 내년 기준 예상 PER는 5.7배에 불과하다』며 『본업도 호실적을 지속할 것으로 예상되는 가운데 회복되고 있는 어획량 감안시 상반기 실적 모멘텀이 부각될 공산이 크다』고 덧붙였다. [ⓒ무단 전재 및 재배포 금지]
☞ 우량주 발굴 척척! 「핑크 페이퍼」 2018 신년 특가 이벤트 안내(3/2까지) -
☞ 히트 강좌를 클릭 한번에! 「버핏연구소 동영상 강좌」 안내 -
☞ 가치투자학습을 영상으로! 「동영상으로 만나는 가치투자 교실」 안내 -