
[버핏 리포트] 금호석유화학, 11년 만의 분기 적자는 '조삼모사'...올해 영업이익 개선은 여전 - KB
KB증권이 6일 금호석유화학(011780)에 대해 3분기 11년 만의 분기 적자를 기록했지만 상반기 사재기 수요와 하반기 재고 조정이 겹친 '조삼모사'일 뿐 고무업계 시황은 개선 중이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 18만원에서 12만4000원으로 하향 조정했다. 금호석유화학의 전일 종가는 9만2500원이다.
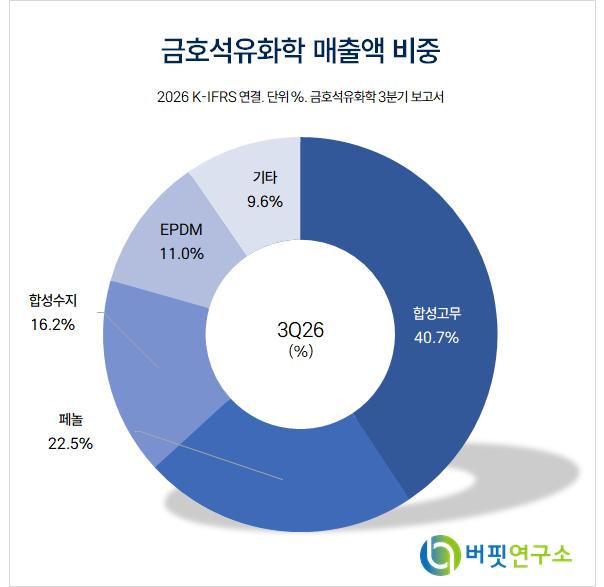 금호석유화학 매출액 비중. [자료=버핏연구소]
전우제 KB증권 애널리스트는 "하반기 실적이 기대치에 미치지 못하는 것은 사실이나 단순히 좋지 않다고 평가하면 안 된다"며 “3~5월 고객들의 사재기 수요가 집중됐고 6~10월에는 재고가 많아진 고객들이 재고 조정을 진행하며 수요가 둔화됐기 때문”이라고 밝혔다.
3분기 매출액은 1조9215억원, 영업손실은 208억원으로 잠정 집계됐다. 4분기 매출액과 영업이익은 각각 1조6707억원, 255억원으로 추정됐다.
전우제 애널리스트는 “2025년부터 천연고무 부족발 장기 업사이클이 시작된 고무업계는 전기차 타이어용 고부가 제품 비중 확대로 장기 실적 개선이 기대된다”며 "영업이익도 2023~2024년 평균 2723억원에서 2026~2027년 평균 3994억원으로 개선세"라고 설명했다.
전 애널리스트는 "석유화학 산업보다는 발전소 실적이 아쉬웠다"며 “3분기 발전 영업이익이 290억원으로 감소한 것은 원유 부족으로 인한 석유화학 산단의 저율가동과 인도네시아 석탄 감산에 따른 원가 상승 때문으로 추정된다”고 분석했다.
그는 “9월부터 중동 원유 수출이 회복되고 있으며 세계 석탄 수출 점유율 48%인 인도네시아의 생산 쿼터도 10월부터 회복 중”이라며 “2027년 상반기부터는 발전 실적 정상화를 기대한다”고 전망했다.
이어 "유가에 후행하는 계통한계가격(SMP)은 9~10월 평균 kWh당 115원에서 11월 초 131원으로 회복세"라고 덧붙였다.
끝으로 "목표주가 하향은 이란 전쟁으로 인한 공급 부족 패닉이 예상보다 빠르게 종료됐고 올해부터 석탄 공급 제재로 발전 원가가 상승했기 때문"이라며 "다만 고무업계 시황의 레벨은 개선 중인 것으로 판단한다"고 평가했다.
KB증권은 금호석유화학의 올해와 내년 매출액을 각각 7조6403억원, 7조8796억원으로 추정했다. 영업이익은 올해 4031억원, 내년 3957억원으로 예상했다.
금호석유화학은 합성고무와 합성수지, 페놀 등을 생산하는 석유화학 업체다. 열병합발전 사업도 영위한다.
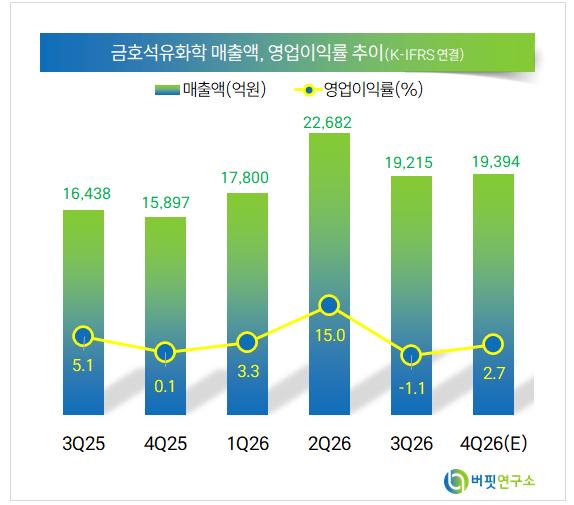 금호석유화학 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]