
[데이터 줌인] SK바이오사이언스·바이오팜, 연구개발비 비율 1·2위 '투톱'…수익성은 엇갈려
R&D 비율 나란히 1·2위…수익성은 적자·흑자로 갈려
SK바이오사이언스와 SK바이오팜이 올해 상반기 제약·바이오주 30개사 가운데 매출액 대비 연구개발비 비율 1·2위를 기록했다. 두 회사 모두 연구개발 투자를 확대했지만 SK바이오사이언스는 글로벌 백신 임상에 집중하는 반면, SK바이오팜은 자체 개발 신약의 판매 수익을 바탕으로 후속 신약개발을 추진하며 서로 다른 성장 전략을 보이고 있다.
◆ R&D 비율 나란히 1·2위…수익성은 적자·흑자로 갈려
더밸류뉴스가 2026년 반기보고서를 분석한 결과 SK바이오사이언스의 상반기 연구개발비는 1224억원으로 매출액 3243억원의 37.74%를 차지했다. SK바이오팜은 연구개발비 973억원, 매출액 4753억원으로 20.46%를 기록하며 뒤를 이었다. 30개사 평균 연구개발비 비율은 9.78%였다.
두 회사 모두 연구개발비를 늘렸지만 비율이 달랐다. SK바이오사이언스는 연구개발비가 전년 동기 대비 80.02% 증가해 연구개발비 비율이 지난해 상반기 21.49%에서 올해 37.74%로 16.25%p 상승했다.
반면 SK바이오팜은 연구개발비를 전년 동기 대비 늘렸지만 매출액 증가율이 48.21%로 웃돌면서 연구개발비 비율이 25.44%에서 올해 20.46%로 4.98%p 하락했다. 주력 신약 세노바메이트의 미국 판매가 확대되면서 매출액이 연구개발비보다 더 빠르게 증가한 영향이다.
연구개발 투자 비율에서는 나란히 상위권에 올랐지만 수익성은 엇갈렸다. SK바이오사이언스는 올해 상반기 연결 영업손실 603억원을 기록하며 전년 동기보다 적자 규모가 확대됐다. 반면 SK바이오팜은 영업이익 1868억원을 기록하며 전년 동기 대비 두 배 이상 증가했다.
◆ 백신 임상 투자하는 SK바이오사이언스, 신약 판매 수익 재투자하는 SK바이오팜
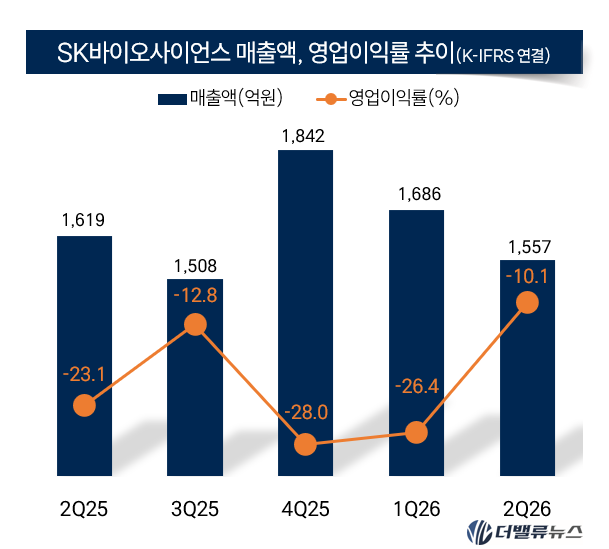 SK바이오사이언스 매출액, 영업이익률 추이. [자료=더밸류뉴스]
SK바이오사이언스는 글로벌 백신 개발에 투자를 집중하고 있다. 대표 파이프라인은 프랑스 사노피와 2014년부터 공동 개발 중인 21가 폐렴구균 백신 'GBP410'이다. 현재 미국과 유럽 등에서 글로벌 임상 3상을 진행하고 있다. 회사는 이를 연구개발비 증가의 주요 요인으로 설명했다. 이 밖에 범용 코로나바이러스 백신 등 감염병 예방 분야로도 연구개발 범위를 넓히고 있다.
현재 독감 백신 스카이셀플루와 수두 백신 스카이바리셀라 등 자체 개발 제품을 판매하고 있다. 올해 상반기 연결 영업손실은 603억원으로 전년 동기(525억원)보다 확대됐다. 회사는 대규모 임상 투자와 본사 송도 이전 비용 등을 실적 부담 요인으로 설명했다. 다만 2분기에는 독일 위탁개발생산(CDMO) 자회사 IDT바이오로지카의 생산량 증가와 원가 개선에 힘입어 영업적자 폭을 전년 동기 대비 절반 이상 줄였다.
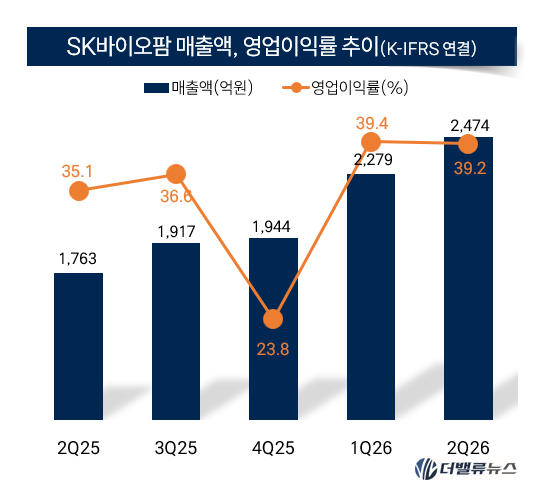 SK바이오팜 매출액, 영업이익률 추이. [자료=더밸류뉴스]
SK바이오팜은 자체 개발 신약의 판매 성과를 기반으로 연구개발 투자를 확대하면서도 수익성을 개선하고 있다. 주력 제품인 뇌전증 치료제 세노바메이트(미국 제품명 엑스코프리)의 미국 내 처방이 확대되면서 올해 상반기 미국 매출은 전년 동기 대비 약 42% 증가했다. 같은 기간 연결 영업이익은 1868억원으로 113.4% 늘었다. 매출 성장과 함께 연구개발비도 전년 동기 대비 19.24% 증가했다.
SK바이오팜은 연구개발비 973억원을 전액 비용으로 처리하면서 영업이익을 확대했다. 세노바메이트 판매로 확보한 수익을 후속 신약개발에 재투자하는 구조다. 후속 수익원을 확보하기 위해 난치성 뇌전증 치료제 후보물질 '카리스바메이트'의 글로벌 임상 3상을 진행하고 있으며, 항암 신약 분야로도 연구 범위를 넓히고 있다.
◆ SK바이오사이언스는 백신 상업화, SK바이오팜은 후속 주력 제품 확보가 관건
SK바이오사이언스의 향후 과제는 연구개발 투자를 실질적인 수익으로 연결하는 것이다. 회사는 폐렴구균 백신 GBP410의 글로벌 임상 3상 중간 결과를 2027년 하반기 확보하는 것을 목표로 하고 있다. 향후 임상 결과와 품목허가, 상업화 여부가 중장기 성장의 주요 변수가 될 전망이다.
GBP410 상업화 이전까지 기존 사업의 수익성 개선도 필요하다. SK바이오사이언스는 독일 CDMO 자회사 IDT바이오로지카의 생산 효율화와 신규 고객사 확보를 추진하고 있다. 기존 백신의 국내외 판매 확대와 CDMO 사업의 수익성 개선을 통해 영업손실을 줄이는 것이 단기 과제다.
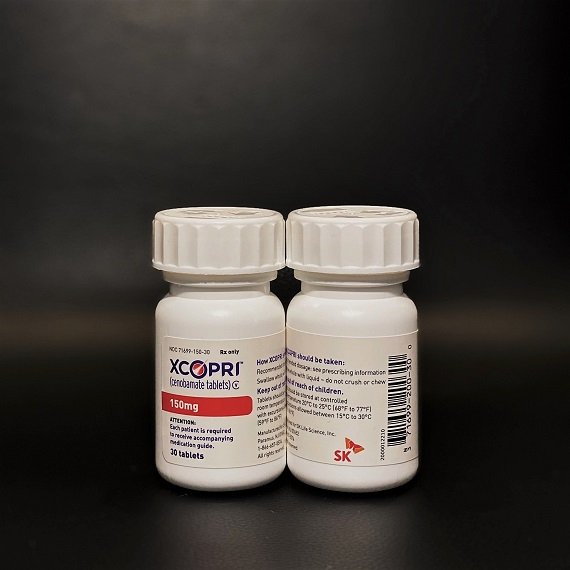 SK바이오팜 세노바메이트(미국 제품명 : 엑스코프리) 제품. [사진=SK바이오팜]
SK바이오팜은 세노바메이트에 집중된 매출구조를 다변화하는 것이 과제다. 이를 위해 미국 직접 판매 제품을 늘리는 '멀티 프로덕트' 전략을 추진 중이다. 지난 8월에는 뇌전증 신약 후보물질 '오파칼림'의 도입 계약을 체결하고 2029년 미국 출시를 목표로 제시했다. 다만 지난 9월 미국 식품의약국(FDA)이 추가 비임상 독성 자료를 요구하면서 일부 임상시험의 신규 환자 등록이 중단됐다. 기존 참여자에 대한 투약은 계속되고 있다. 당시 회사는 임상 보류 해제 이후 거래를 마무리하는 방향으로 협의 중이라고 밝혔으며, 임상 보류 해제와 후속 개발 일정이 변수로 남아 있다.