
[데이터 뉴스] 손해보험사 보험금 지급률 분석 ② : 내 보험사는 보험금을 얼마나 잘 줄까?
의료자문 실시 13.6% 감소에도 부지급률 9.62%→10.60% 상승
국내 손해보험사들이 보험금 지급 여부를 판단하기 위해 실시한 의료자문 건수는 줄었지만, 자문 이후 보험금이 지급되지 않은 비율은 오히려 상승했다. 올해 상반기 손해보험사 16곳의 의료자문 실시건수는 전년 동기보다 13.6% 감소한 반면, 자문 후 합산 부지급률은 9.62%에서 10.60%로 0.98%포인트 높아졌다. 삼성화재는 대형 5개사 가운데 부지급률 상승 폭이 가장 컸지만 절대적인 수준은 가장 낮았다.
더밸류연구소의 '손해보험사 보험금 지급률과 의료자문 부지급률, 2026년 상반기 전사 분석' 보고서에 따르면, 지난 2019년 하반기부터 2026년 상반기까지 의료자문 공시를 분석한 결과 회사별 부지급률 변화는 엇갈렸다. 비교 가능한 12개사 중 6개사의 부지급률이 상승했으며, 전체 보험금 청구 규모를 반영한 부지급·일부지급 빈도는 오히려 감소한 것으로 나타났다.
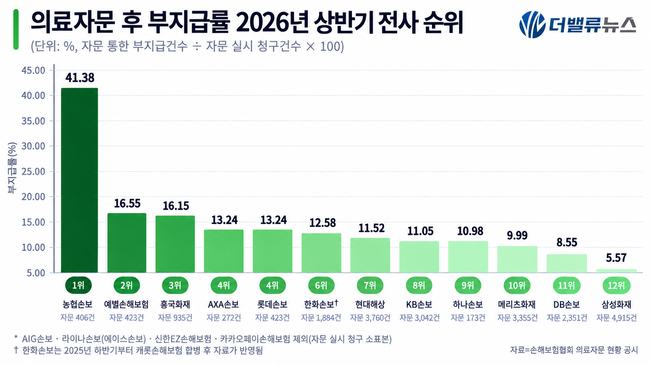 2026년 상반기 의료자문 후 부지급률은 농협손해보험이 41.38%로 가장 높았고, 삼성화재가 5.57%로 가장 낮았다. [이미지=더밸류뉴스]
◆ 의료자문 13.6% 줄었는데 부지급률 10.60%…전체 청구는 증가
손해보험협회의 의료자문 공시에 따르면, 올해 상반기 손해보험사 16곳의 의료자문 실시건수는 2만1982건으로 지난해 같은 기간(2만5429건)보다 3447건(13.6%) 감소했다. 반면 의료자문을 통한 보험금 부지급률은 9.62%에서 10.60%로 0.98%포인트 상승했다.
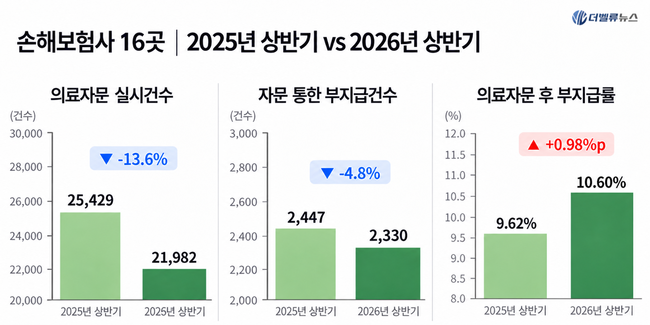 손해보험사 16곳의 의료자문 실시건수와 부지급 건수는 전년 동기 대비 감소했지만, 의료자문 후 부지급률은 9.62%에서 10.60%로 상승했다. [이미지=더밸류뉴스]
의료자문은 보험사가 보험금 지급 여부를 판단하는 과정에서 외부 의료전문가에게 의학적 소견을 구하는 절차다. 자문 후 부지급률은 의료자문을 실시한 청구건수 가운데 자문을 통해 보험금 전액이 지급되지 않은 건수의 비율이다. 전체 보험금 청구 중 부지급된 비율과는 구분된다.
실제 의료자문을 통한 부지급건수는 지난해 상반기 2447건에서 올해 2330건으로 4.8% 감소했다. 그러나 의료자문 실시건수가 13.6% 줄면서 부지급건수보다 더 빠르게 감소했다. 이에 따라 실제 부지급건수가 감소했음에도 의료자문 후 부지급률은 상승했다.
같은 기간 의료자문 공시의 전체 보험금 청구건수는 4637만7760건에서 5023만3897건으로 8.3% 증가했다. 보험금 청구는 증가했지만 의료자문에 회부된 건수는 감소한 것이다. 전체 청구 대비 의료자문 실시 비율도 약 0.055%에서 0.044%로 낮아졌다.
대형 5개사에서도 같은 현상이 나타났다. 삼성화재·현대해상·KB손해보험·DB손해보험·메리츠화재의 의료자문 실시건수는 2만702건에서 1만7423건으로 15.8% 감소했다. 자문 후 부지급건수도 1709건에서 1579건으로 7.6% 줄었지만, 합산 부지급률은 8.26%에서 9.06%로 0.80%포인트 상승했다. 대형 5개사를 제외한 손해보험사들의 합산 부지급률도 15.61%에서 16.47%로 높아졌다.
◆ 삼성화재 부지급률 상승 폭 대형사 최대…절대치는 여전히 최저
대형 5개사의 의료자문 후 부지급률 변화는 회사마다 엇갈렸다. 삼성화재와 KB손해보험은 전년 동기보다 상승한 반면 현대해상·DB손해보험·메리츠화재는 하락했다. 삼성화재는 부지급률이 3.35%에서 5.57%로 2.22%포인트 올라 대형 5개사 중 상승 폭이 가장 컸다.
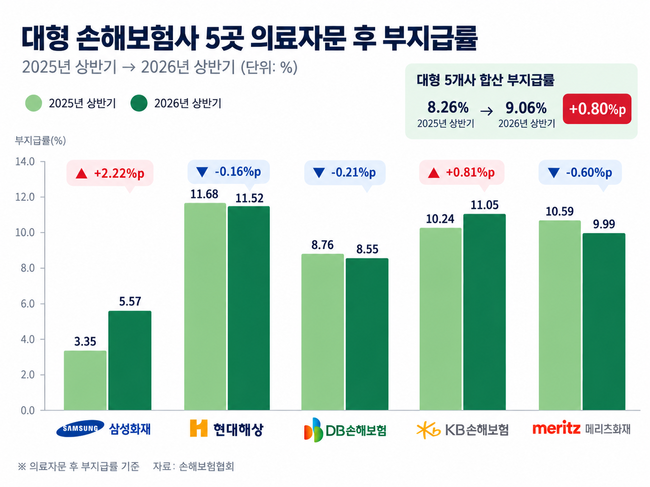 대형 손해보험사 5곳 중 삼성화재의 의료자문 후 부지급률 상승 폭이 가장 컸으며, 메리츠화재는 가장 큰 하락 폭을 기록했다. [이미지=더밸류뉴스] 삼성화재는 의료자문 실시건수가 지난해 상반기 6446건에서 올해 4915건으로 23.8% 감소했다. 반면 자문을 통한 부지급건수는 216건에서 274건으로 26.9% 증가했다. 의료자문을 받은 청구가 감소하는 가운데 부지급건수는 늘어나면서 부지급률 상승으로 이어졌다. 삼성화재는 지난해 하반기 증가한 이른바 '모럴 간병' 관련 보험금 청구에 대응하면서 부지급률이 일부 상승했다고 설명했다.
다만 삼성화재의 올해 상반기 의료자문 후 부지급률 5.57%는 대형 5개사 가운데 가장 낮았다. 현대해상은 11.52%로 가장 높았고 KB손해보험(11.05%), 메리츠화재(9.99%), DB손해보험(8.55%)이 뒤를 이었다. 삼성화재는 전년보다 부지급률이 상승했음에도 대형사 중 낮은 수준을 유지한 셈이다.
삼성화재 관계자는 “의료자문을 보험금 부지급 수단이 아닌 적정 손해사정을 위해 활용하고 있다”며 “이에 따라 타사 대비 의료자문 시행률은 다소 높은 편이지만 부지급률은 상대적으로 낮은 수준”이라고 전했다.
KB손해보험도 의료자문 실시건수가 3778건에서 3042건으로 19.5% 줄었지만 부지급건수는 387건에서 336건으로 13.2% 감소하는 데 그쳤다. 이에 따라 부지급률은 10.24%에서 11.05%로 0.81%포인트 상승했다.
반면 메리츠화재는 부지급건수가 423건에서 335건으로 20.8% 감소하면서 부지급률이 10.59%에서 9.99%로 0.60%포인트 낮아졌다. 메리츠화재 관계자는 부지급률 하락 배경에 대해 “보험금 지급·부지급 내역을 상세히 안내하는 등 대고객 안내를 강화한 효과로 추정된다”라고 전했다.
대형사 밖에서는 NH농협손해보험의 변화가 두드러졌다. 의료자문 실시건수는 456건에서 406건으로 11.0% 감소했지만 부지급건수는 128건에서 168건으로 31.3% 증가했다. 이에 따라 자문 후 부지급률은 28.07%에서 41.38%로 13.31%포인트 상승했다. 비교 가능한 12개사 가운데 가장 높은 수준이자 가장 큰 상승 폭이다.
◆ 일부지급까지 살펴보니 다른 결과…전체 청구 1만건당 빈도 감소
의료자문 결과를 보험금 전액 부지급 여부로만 판단하기는 어렵다. 손해보험협회는 의료자문을 통한 부지급건수와 함께 보험금이 일부만 지급된 건수도 별도로 공시하고 있다. 일부지급은 보험금 전액을 지급하지 않은 부지급과 구분되며, 일부만 지급됐다는 사실이 곧 부당한 삭감을 의미하지는 않는다.
올해 상반기 손해보험사 16곳의 의료자문을 통한 일부지급건수는 4474건으로 지난해 같은 기간(4318건)보다 3.6% 증가했다. 같은 기간 전액 부지급건수는 2447건에서 2330건으로 감소했다. 두 건수를 합산하면 6765건에서 6804건으로 0.6% 늘었다.
그러나 전체 보험금 청구건수 1만건당 부지급·일부지급 건수는 지난해 상반기 1.46건에서 올해 1.35건으로 감소했다. 전체 청구건수가 8.3% 증가한 데 비해 의료자문을 통한 부지급·일부지급 합산 건수는 0.6% 늘어나는 데 그쳤기 때문이다. 의료자문을 실시한 청구 중 부지급된 비율은 상승했지만, 전체 보험금 청구를 기준으로 한 부지급·일부지급 빈도는 오히려 낮아진 것이다.
회사별로도 자문 후 부지급률과 전체 청구 대비 발생 빈도에는 차이가 나타났다. 삼성화재의 올해 상반기 자문 후 부지급률은 5.57%였으며, 전체 청구 1만건당 의료자문을 통한 부지급건수는 0.35건이었다. 반면 NH농협손해보험은 자문 후 부지급률 41.38%, 전체 청구 1만건당 부지급건수 3.17건을 기록했다. 의료자문 대상 규모와 실제 부지급건수를 함께 살펴봐야 하는 이유다.
장기적으로는 의료자문 후 부지급률 상승과 전체 청구 대비 발생 빈도 감소가 동시에 나타났다. 삼성화재의 자문 후 부지급률은 2022년 상반기 2.21%에서 올해 상반기 5.57%로 높아졌지만, 전체 청구 1만건당 부지급·일부지급 건수는 5.24건에서 1.58건으로 감소했다.
다만 의료자문 후 부지급률이 높아졌다는 사실만으로 보험사의 지급심사가 강화됐다고 단정하기는 어렵다. 회사마다 의료자문 대상이 되는 질환과 보장 항목, 자문 의뢰 기준이 다르기 때문이다. 의료자문 실시건수와 부지급률뿐 아니라 전체 보험금 청구 대비 부지급·일부지급 빈도를 함께 살펴봐야 실제 변화의 흐름을 보다 정확하게 파악할 수 있다.