
에프티이앤이, 목표주가 괴리율 53.51% 1위
[버핏연구소 김승범 기자] 에프티이앤이(065160)가 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
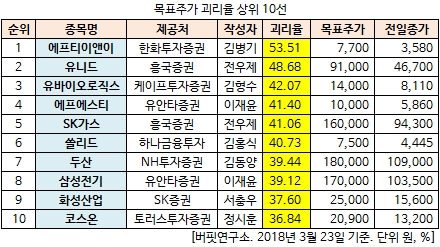
23일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 에프티이앤이의 목표주가 괴리율이 53.51%로 가장 높았다. 한화투자증권의 김병기 애널리스트는 에프티이앤이의 목표주가를 7700원으로 제시하며 전일 종가(3580원) 대비 53.51%의 괴리율을 기록했다.
에프티이앤이가 목표주가 괴리율 1위를 기록한 가운데 유니드(014830)(48.68%), 유바이오로직스(206650)(42.07%), 에프에스티(036810)(41.40%) 등이 뒤를 이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 100%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
한화투자증권은 에프티이앤이에 대해 지난해 4분기 어닝쇼크를 주력인 나노섬유 사업은 견고한 성장세를 이어가고 있다며 투자의견 「매수」와 목표주가 7700원을 유지했다.
한화투자증권의 김병기 애널리스트는 『지난해 4분기 에너지 사업부의 부진으로 어닝 쇼크를 기록했다』며 『여기에 대손상각비 28억원, 외화환산손실 34억원 등이 반영되면서 세전이익이 80억원 적자로 돌아섰다』고 분석했다.
그는 『에너지 사업부의 부진과 각종 일회성 비용으로 아쉬운 실적을 기록했으나, 주력인 나노 사업부는 건재하다』며 『필터와 텍스타일 모두 가파른 매출 성장세를 보였고, 필리핀 공장 증설효과도 나타나기 시작했다』고 설명했다.
이어 『나노섬유는 증설 후 가동률이 본격적으로 상승할 것이고, 에너지 사업부는 수주잔고 등을 감안할 때 1분기부터 실적이 정상화될 가능성이 높다』며 『올해 연간으로는 매출액 1120억원, 영업이익 317억원으로 전년 대비 각각 76%, 1508% 증가하며 사상 최대 실적을 달성할 것』이라고 전망했다.
[ⓒ무단 전재 및 재배포 금지]
----------------------------------------------------
[공지]