
[데이터 줌인] 삼성바이오로직스, 연구개발비율 3%대 하위권…신사업 확대 속 기술투자는?
삼성바이오로직스(대표이사 존 림)의 올해 상반기 매출액 대비 연구개발비율이 3.18%로 국내 주요 제약·바이오 기업 중 하위권에 머물렀다. 지난해 삼성에피스홀딩스를 인적분할해 삼성바이오에피스를 연결 대상에서 제외한 영향이다. 삼성바이오로직스는 생산시설에 대규모 자금을 투자하고, 약 2조7000억원 규모의 기업 인수를 추진하며 위탁개발생산(CDMO) 사업을 확대하고 있다.
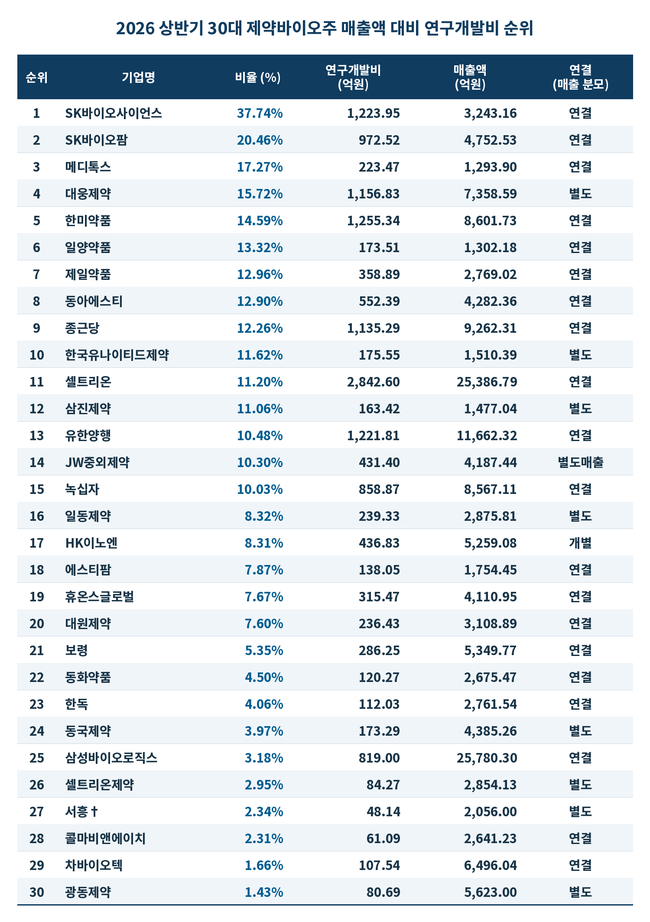 2026 상반기 30대 제약바이오주 매출액 대비 연구개발비 순위 [자료=더밸류뉴스]
◆ 연구개발비 1년 새 64% 감소…인적분할에 달라진 성적표
더밸류뉴스가 국내 제약·바이오 기업 30개사의 반기보고서를 분석한 결과, 삼성바이오로직스의 올해 상반기 연결 기준 연구개발비는 819억원으로 전년 동기 대비 약 64% 감소했으며, 연구개발비율은 5.65%포인트 하락했다. 같은 기간 SK바이오사이언스(37.74%), SK바이오팜(20.46%), 셀트리온(11.20%)과 비교하면 연구개발 투자 비중에서 상당한 차이를 보였다.
다만 감소폭을 그대로 투자 축소로 해석하기는 어렵다. 지난해 상반기 연결 실적에는 삼성바이오에피스의 연구개발비가 포함됐지만, 올해는 인적분할로 집계 대상에서 제외됐다. 특히 삼성바이오로직스는 신약·바이오시밀러 개발보다 CDMO에 집중하는 사업구조인 만큼, 연구개발비율만으로 기술 경쟁력을 직접 비교하는 데는 한계가 있다.
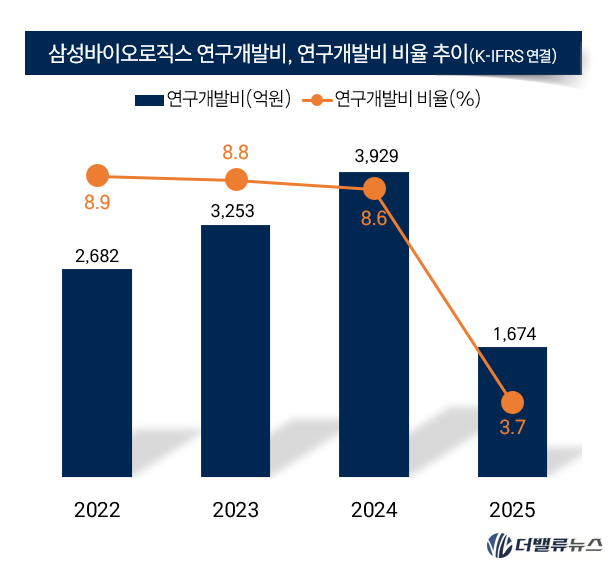 삼성바이오로직스 연구개발비, 연구개발비 비율 추이.(2022~2024년은 삼성바이오에피스 포함 연결 기준, 2025년은 인적분할 후 기준) [자료=더밸류뉴스]
◆ 신약은 에피스, 생산은 로직스…인적분할로 R&D 구조 재편
삼성바이오로직스는 지난해 11월 투자·자회사 관리 부문을 삼성에피스홀딩스로 인적분할하며 순수 CDMO 기업으로 전환했다. 분할의 주요 목적은 사업 전문성 강화와 고객사 간 이해상충 우려 해소였다. 회사는 당시 증권신고서에서 삼성바이오에피스의 바이오시밀러 개발에 따른 이해상충 문제로 일부 글로벌 제약사와의 수주 계약이 지연되거나 계약 논의 자체가 어려웠던 사례를 공개했다.
연구개발 구조도 사업 특성에 따라 다르다. 신약개발사는 후보물질 발굴과 임상시험에 대규모 비용을 투입하는 반면, CDMO 기업은 세포주 제작과 생산공정 개발 등 제조기술에 집중한다. 실제 지난해 글로벌 CDMO 기업 론자의 연구개발비율은 약 2.6%, 우시바이오로직스는 약 3.9%로 삼성바이오로직스(3.7%)와 유사했다. 다만 기업마다 연구개발비 회계처리 범위가 달라 직접 비교에는 한계가 있다.
삼성바이오로직스의 올해 상반기 연구개발비 819억원 가운데 638억원은 제조경비, 181억원은 판매관리비로 처리됐다. 반면 바이오시밀러·신약개발을 담당하는 삼성바이오에피스가 속한 삼성에피스홀딩스의 상반기 연구개발비는 1060억원으로 매출액의 12.53%를 차지했다.
◆ R&D 비중은 3%대, 인수엔 2.7조…신사업 수익성 시험대
삼성바이오로직스의 CDMO 사업 기준 연구개발비율은 2023년 4.6%에서 지난해 3.7%, 올해 상반기 3.18%로 낮아졌다. 연구개발비는 2023년 1358억원에서 지난해 1674억원으로 23.3% 증가했지만, 같은 기간 매출 증가율(55.1%)에는 미치지 못했다. 연구개발비율 하락이 곧 투자 축소를 의미하지는 않지만, 신사업 확대에 필요한 기술개발 투자가 얼마나 이뤄지고 있는지는 별도로 살펴볼 문제다.
 인천 연수구 삼성바이오로직스 4공장. [사진=삼성바이오로직스]
삼성바이오로직스는 지난해 3월 항체·약물접합체(ADC) 전용 생산시설을 가동하고 지난 10월 전산유체역학(CFD)을 활용한 접합 공정 최적화 연구 결과를 공개했다. 그러나 공시상 ADC·펩타이드 등 신규 사업별 연구개발비와 수주 실적을 구분해 확인하기는 어렵다. 기술 확보에 나서고 있지만, 신규 기술이 실제 사업 성과로 얼마나 이어졌는지 확인하기 어려운 셈이다.
반면 생산시설과 기업 인수에는 대규모 자금이 투입되고 있다. 지난해 연결 기준 유형자산 취득액은 1조3917억원으로 연간 매출액의 30.5%에 달했다. 올해는 약 2조7000억원 규모의 폴리펩타이드그룹 인수를 추진하면서 약 2조6650억원의 유상증자도 진행하고 있다. 인수 대상인 폴리펩타이드그룹의 올해 상반기 영업이익률은 9.3%로 삼성바이오로직스(45.3%)와 차이가 컸다. 폴리펩타이드그룹이 같은 기간 흑자 전환에 성공했다는 점은 긍정적이지만, 인수 이후 삼성바이오로직스의 연결 수익성이 낮아질 가능성도 있다.
기존 사업에서도 외형 성장과 수익성 사이의 격차가 나타났다. 삼성바이오로직스의 올해 3분기 매출액은 전년 동기 대비 19% 증가한 1조4903억원이지만 영업이익은 1% 늘어난 6401억원에 그쳤다. 영업이익률도 50.4%에서 43.0%로 하락했다. 회사 측은 미국 록빌 생산시설의 초기 운영비와 상대적으로 낮은 수익성을 배경으로 설명했다. 신규 시설의 초기 운영비 부담을 고려하더라도, 신규 제조기술 확보와 대규모 인수가 기존 사업의 높은 수익성에 걸맞은 성과로 이어질지는 지켜볼 대목이다.