
[데이터 뉴스] 생명보험사 부지급률 ① : 보험금 잘 주는 보험사는 어디?…부지급률 최대 '30배' 차이
합산 부지급률 0.92%→1.08%…청구건수 18.4% 늘 때 부지급건수 39.4% 증가
생명보험사들의 보험금 청구가 늘어나는 가운데 보험금을 지급하지 않은 건수는 더 빠르게 증가했다. 올해 상반기 직전 3개 회계연도 신계약을 대상으로 집계한 보험금 청구건수는 전년 동기보다 18.4% 늘었지만 부지급건수는 39.4% 증가하면서 업계 합산 부지급률이 0.92%에서 1.08%로 높아졌다. 다만 회사별 흐름은 엇갈렸다. 대형 생명보험사 사이에서도 상승과 하락이 나뉘었고, NH농협생명은 업계 전체와 반대로 부지급률이 네 차례 연속 낮아졌다.
더밸류연구소는 생명보험협회 공시를 바탕으로 보험금 부지급 현황을 분석했다. 해당 공시는 직전 3개 회계연도 신계약 가운데 해당 반기 지급심사가 완료된 청구를 대상으로 한다. 업계 합산 부지급률은 회사별 비율을 단순평균한 값이 아니라 전체 부지급건수를 전체 청구건수로 나눠 산출했다.
◆ 생명보험사 21곳 중 13곳 부지급률 상승…전체 합산 1.08%
올해 상반기 생명보험사 21곳의 합산 일반 보험금 부지급률은 1.08%로 지난해 같은 기간(0.92%)보다 0.16%포인트 상승했다. 회사별로는 13개사의 부지급률이 높아졌고 8개사는 낮아졌다.
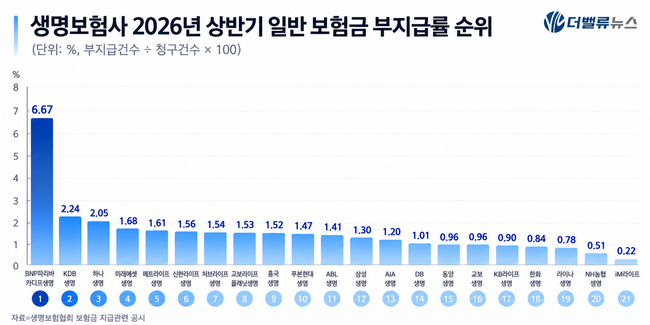 생명보험사 2026년 상반기 일반 보험금 부지급률 순위. [이미지=더밸류뉴스]
회사별 원건수를 합산하면 일반 보험금 부지급률 공시 대상 청구건수는 지난해 상반기 113만2463건에서 올해 134만509건으로 18.4% 증가했다. 같은 기간 지급건수는 112만2065건에서 132만6019건으로 18.2% 늘었다. 반면 부지급건수는 1만398건에서 1만4490건으로 39.4% 증가했다. 보험금 지급건수도 늘었지만 부지급건수가 청구건수보다 빠르게 증가하면서 비율이 높아진 것이다.
올해 상반기 부지급률 자체는 BNP파리바카디프생명이 6.67%로 가장 높았고 KDB생명(2.24%), 하나생명(2.05%)이 뒤를 이었다.
보험업계 관계자는 "KDB생명은 2024년 말부터 건강보험 중심으로 상품 포트폴리오를 전환하면서 판매 건수가 증가했고, 보험금 청구 과정에서 고지의무 위반이나 약관상 면책사유 등을 검토한 영향이 부지급률에 반영된 것으로 보인다"고 전했다.
다만 보험금 청구건수가 적은 회사는 부지급건수가 소폭 증가하더라도 부지급률이 크게 높아질 수 있다. 따라서 회사별 부지급률을 비교할 때는 단순히 비율의 높고 낮음뿐 아니라 실제 청구건수와 부지급건수도 함께 살펴볼 필요가 있다.
반대로 부지급률이 가장 낮은 곳은 iM라이프(0.22%)였다. 이어 NH농협생명(0.51%), 라이나생명(0.78%), 한화생명(0.84%) 순으로 낮았다.
iM라이프 관계자는 “청구 단계부터 고객에게 보험금 지급 요건과 필요 서류를 충분히 안내할 수 있도록 상담·심사 절차를 운영해온 것이 낮은 부지급률로 이어진 것으로 보고 있다”라고 밝혔다.
◆ 5대 생명보험사 부지급률 희비…5곳 중 2곳 상승·3곳 하락, 신한라이프 하락 폭 '최대'
주요 생명보험사 5곳의 일반 보험금 부지급률은 회사별로 엇갈렸다. 올해 상반기 삼성생명과 교보생명은 지난해 같은 기간보다 상승한 반면 한화생명·신한라이프·NH농협생명은 하락했다. 삼성생명은 1.03%에서 1.30%로 0.27%포인트 상승하며 가장 큰 상승 폭을 기록했고, 신한라이프는 2.24%에서 1.56%로 0.68%포인트 하락하며 가장 큰 하락 폭을 보였다.
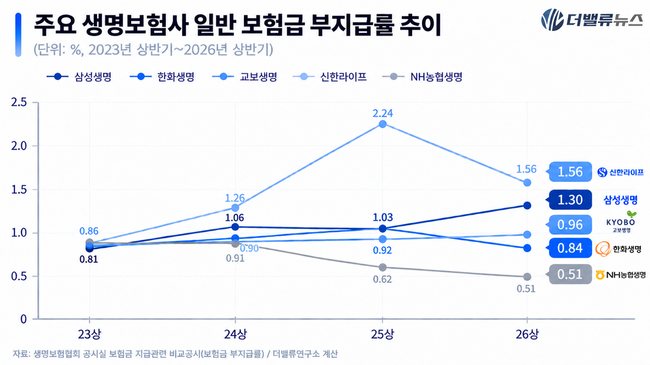 5대 생명보험사 일반 보험금 부지급률 추이. [이미지=더밸류뉴스 | AI 생성]
삼성생명의 부지급률은 지난해 상반기 1.03%에서 올해 상반기 1.30%로 0.27%포인트 상승했다. 2023년 상반기 0.81%, 2024년 상반기 1.06%, 지난해 상반기 1.03%를 기록한 이후 올해 1.30%까지 높아졌다. 주요 생명보험사 5곳 가운데 상승 폭이 가장 컸다.
한화생명은 지난해 상반기 1.03%에서 올해 상반기 0.84%로 0.19%포인트 하락했다. 2024년 하반기 1.16%를 기록한 이후 지난해 상반기 1.03%, 하반기 1.00%, 올해 상반기 0.84%로 3개 반기 연속 낮아졌다. 반면 교보생명은 같은 기간 0.92%에서 0.96%로 0.04%포인트 상승했다. 2023년 상반기 0.86% 이후 상반기 기준 완만한 상승 흐름을 이어갔다.
신한라이프는 지난해 상반기 2.24%에서 올해 상반기 1.56%로 0.68%포인트 하락했다. 주요 생명보험사 5곳 가운데 하락 폭이 가장 컸다.
신한라이프 관계자는 “부지급률은 상품 구성과 청구 유형 등 청구 포트폴리오의 영향을 받는 지표”라며 “지난해 상반기에는 건강보험 청구가 급증한 영향이 일부 반영됐으나, 올해는 청구 규모가 확대됐음에도 청구 포트폴리오가 안정화되면서 부지급률이 하락한 것으로 파악된다”고 밝혔다.
◆ 업계 부지급률 5개 반기 연속 상승…NH농협생명은 4개 반기 연속 하락
생명보험업계의 일반 보험금 부지급률이 상승하는 반면 NH농협생명은 반대 흐름을 보였다. 업계 전체 합산 부지급률은 2024년 상반기 0.78%에서 올해 상반기 1.08%로 0.30%포인트 상승했다. 반면 NH농협생명은 같은 기간 0.91%에서 0.51%로 0.40%포인트 하락했다.
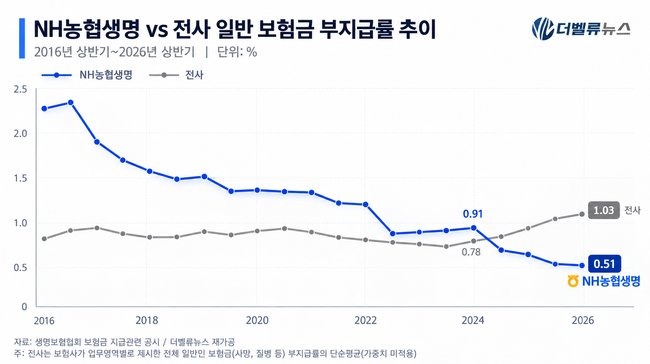 2024년 상반기부터 2026년 상반기까지 생명보험업계 전체 합산 부지급률은 상승한 반면 NH농협생명은 하락했다. [이미지=더밸류뉴스]
반기별로 살펴보면 차이가 더욱 뚜렷하다. 업계 합산 부지급률은 2023년 하반기 0.70%에서 2024년 상반기 0.78%, 하반기 0.82%, 지난해 상반기 0.92%, 하반기 1.03%, 올해 상반기 1.08%로 5개 반기 연속 상승했다. 반면 NH농협생명은 2024년 상반기 0.91%에서 하반기 0.66%, 지난해 상반기 0.62%, 하반기 0.52%, 올해 상반기 0.51%로 4차례 연속 하락했다.
이에 따라 업계 합산 부지급률과의 격차도 뒤바뀌었다. 2024년 상반기 NH농협생명의 부지급률은 업계 합산보다 0.13%포인트 높았지만 올해 상반기에는 오히려 0.57%포인트 낮았다. 업계 전반에서 보험금 부지급 비율이 높아지는 동안 NH농협생명은 낮아진 것이다.
실제 부지급건수도 감소했다. NH농협생명의 부지급건수는 2024년 상반기 362건에서 올해 상반기 271건으로 25.1% 줄었다. 같은 기간 청구건수는 3만9624건에서 5만3434건으로 34.9% 늘었다. 보험금 청구 규모가 확대되는 가운데 부지급건수는 감소하면서 부지급률 하락으로 이어졌다.
보험업계 관계자는 “보험금 부지급률은 보험사별 상품 구성과 보장내용, 보험계약의 특성 등에 따라 차이가 발생할 수 있다”며 “특히 NH농협생명의 경우 지급요건이 비교적 명확한 정책보험을 취급하고 있어 이러한 상품 구성도 부지급률에 일정 부분 영향을 미쳤을 가능성이 있다”고 전했다.