
광동제약, 제약바이오 R&D 비중 '최하위'… '음료회사'인가 '제약사'인가
매출 1조6000억원 넘었지만 연구개발비 비중은 1%대…상위 제약사와 격차
광동제약이 올해 상반기 더밸류뉴스 조사 대상 제약·바이오주 30개사 가운데 매출액 대비 연구개발(R&D) 투자 비율 최하위를 기록했다.
제주삼다수와 비타500 등을 앞세워 매출을 늘렸지만 연구개발비 규모와 매출 대비 비중은 최근 2년간 감소했다. 음료회사인지 제약사인지 불분명한 정체성은 매출의 절반가량을 차지하는 음료·생수 사업에 대한 의존도와 상대적으로 낮은 수익성으로 나타났고 그 결과 제약 본업의 투자 여력은 제한되는 것으로 보인다.
여기에 연구 인력마저 감소해 투자 기반 자체가 약화할 수 있다는 우려가 나온다. 자체 개발 신약 후보물질 일부가 임상 이후 진전을 보이지 못하는 반면 전문의약품 사업 확대는 주로 해외 의약품 도입과 제네릭 확보에 기대고 있다.
지난해 12월 최성원 회장이 전략·신사업·R&D를 맡는 각자대표 체제로 개편한 만큼 외형 성장을 독자적 신약 개발 성과로 연결할 수 있을지가 관건이다.
◆ 30개사 평균보다 8.35%p 낮아…연구개발비 2년 새 28.4% 감소
더밸류뉴스가 각사의 올해 반기보고서를 분석한 결과 광동제약의 상반기 연구개발비는 80억6900만원, 매출액에서 차지하는 비중은 1.43%였다. 30개사 단순평균 9.78%보다 8.35%포인트 낮다. SK바이오사이언스(37.74%), SK바이오팜(20.46%), 메디톡스(17.27%), 대웅제약(15.72%), 한미약품(14.59%) 등 상위 5개사는 모두 10%를 웃돌았다. 다만 기업마다 사업구조와 공시 범위가 달라 비율만으로 신약 개발 역량을 단정할 수는 없다.
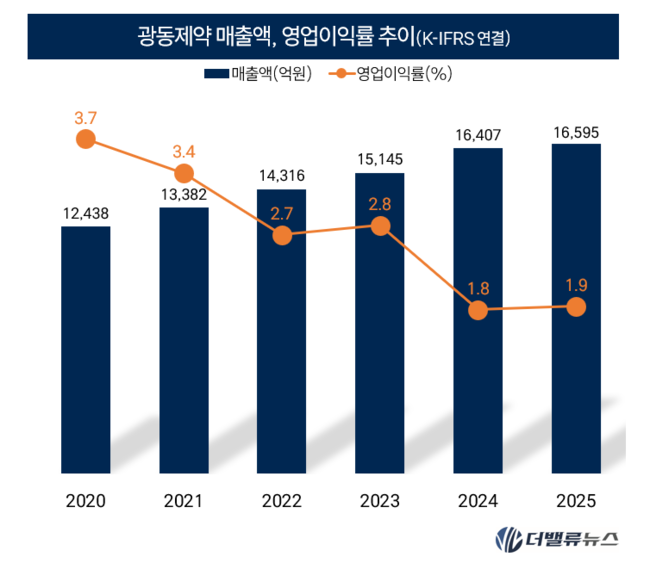 광동제약 매출액 및 영업이익률 추이. [사진=광동제약]
광동제약의 연결 매출은 2023년 1조5145억원에서 2024년 1조6407억원, 지난해 1조6595억원으로 증가했다. 반면 연구개발비 비중은 같은 기간 2.2%에서 1.6%, 1.4%로 하락했고 올해 상반기에도 1%대에 머물렀다. 연간 연구개발비도 2023년 204억1000만원에서 2024년 157억3600만원, 지난해 146억1400만원으로 28.4% 감소했다.
세부 항목에서는 위탁용역비 감소가 두드러진다. 외부 연구기관 등에 지급한 비용은 2023년 29억7200만원에서 지난해 9억6800만원으로 67.4% 줄었고 기타 연구개발비도 73억5300만원에서 30억8600만원으로 축소됐다. 단순 매출 증가보다 연구개발 투자 확대가 뒤처지고 있다.
◆ 별도 매출 절반 이상이 F&B… 광고선전비는 연구비의 2.5배
R&D 비율이 낮은 이유는 음료 사업 의존도가 높기 때문이다. 올해 상반기 연결 매출액은 8507억원으로 6% 늘었지만 부분별 비중을 보면 F&B(식음료)가 50.6%, 본업인 약국(비타500류 제외)과 병원영업은 각각 9.8%, 18.3%다.
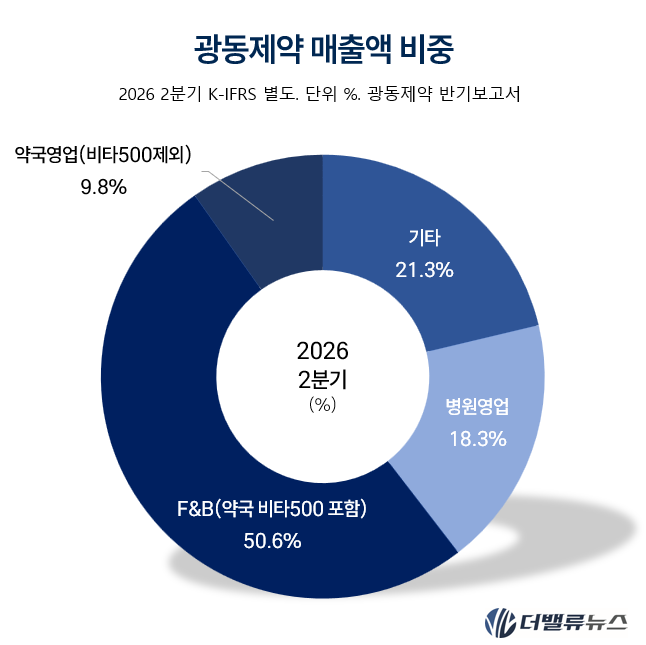 광동제약 매출액 비중. [사진=광동제약]
특히 마진이 낮은 제주삼다수 매출이 1540억원으로 31.1%를 차지했다. 삼다수는 위탁 판매 상품이다. 지난해 상품 매출총이익률은 18.5%로 제품 매출총이익률(36.9%)의 절반 수준이었다. 매출 규모가 커도 이익과 연구개발 재원 확보로 이어지는 데 한계가 있다. 실제 올해 2분기 연결 영업이익은 약 28억원으로 전년동기대비 37.9% 줄었다.
연구개발비보다 광고 선전에 더 많이 투자하는 것과 인력난도 문제다. 지난해 광고선전비는 약 359억원으로 연구개발비 146억원의 약 2.5배였다. 연구 인력도 105명에서 지난해 100명, 올해 1분기 98명으로 감소했다. 30년 이상 천연물의약 연구를 이끈 책임자도 퇴직했다. 기존 제품의 브랜드 경쟁력을 유지하는 동시에 연구조직의 전문성을 확보해야 할 필요성이 커지고 있다.
◆ 자체 신약 개발은 정체…각자대표 체제서 R&D 성과 시험대
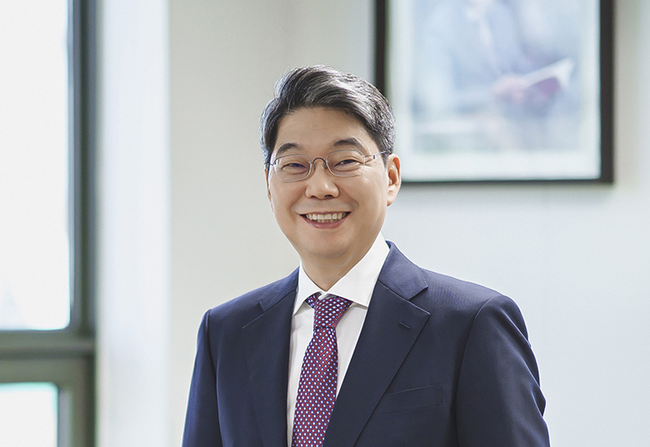 광동제약 최성원 대표이사. [사진=광동제약]
광동제약은 2018년 64억원이던 연구개발비를 2021년 124억원, 2023년 204억원 수준까지 늘린 바 있다. 다만 최근 감소 흐름을 되돌리고 투자 비중까지 높이는 것이 과제다. 자체 개발 비만치료제 KD101은 2020년 임상 2상을 마친 뒤 후속 임상계획을 검토 중이며 치매치료제 KD501은 임상 2상 이후 개발 보류 상태다. 도입 의약품인 여성성욕저하장애 치료제 바이리시는 지난해 국내 허가신청을 자진 취하했다.
대신 안과·희귀질환 치료제와 제네릭 중심의 포트폴리오 확대에 나서고 있다. 노안 치료제 유베지, 파브리병 치료제 엘파브리오, 망막색소변성증 치료제 OCU400, 소아근시 치료제 NVK002는 해외 기업에서 국내 사업 권리를 확보한 품목이다. 폐암 치료제 '타그리소'와 유방암 치료제 '입랜스'의 제네릭도 우선판매품목허가를 받았다. 그러나 도입·복제 의약품의 판매 확대가 독자적 신약 후보물질 확보와 같은 의미는 아니다.
광동제약은 지난해 12월 최성원 회장 단독대표 체제에서 최 회장과 박상영 사장의 각자대표 체제로 전환했다. 최 회장이 전략·신사업·R&D를, 박 대표가 주요 사업본부와 지원조직을 총괄한다. 배기룡 의약연구개발본부장은 지난 3월 인터뷰에서 해외 도입 의약품의 사업 성과를 신규 기술 도입과 자체 연구개발 투자로 연결하겠다는 구상을 밝혔다.
최 회장이 투자 확대와 연구 인력 보강을 통해 '제약사 정체성'을 확립할 수 있는 본업의 성장동력을 확보할지 주목된다.