
'SK케미칼, 주력 폴리에스터 업황 개선에 경쟁사 철수는 덤'…버핏연구소 독립리서치
코폴리에스터 판가 강세·전방산업 회복…2Q 영업이익 323억원 흑자전환
SK케미칼이 주력 폴리에스터 업황 개선과 경쟁사 철수에 따른 반사 수혜로 실적 개선세를 이어갈 전망이다. 코폴리에스터 수요가 식음료·생활용품 등을 중심으로 늘고 있으며, 여기에 유럽 화학기업 에보닉(Evonik)의 캔코팅 사업 철수로 고기능성 폴리에스터 수지 스카이본(SKYBON)의 수요 확대도 기대된다는 분석이다.
기업분석 전문 버핏연구소는 지난 23일 ‘SK케미칼, 주력 폴리에스터 업황 개선에 경쟁사 철수는 덤’이라는 제목의 독립리서치를 발간했다. 버핏연구소 독립리서치는 국내 최초의 개인투자자를 위한 독립리서치로 2012년 9월 발행을 시작했다.
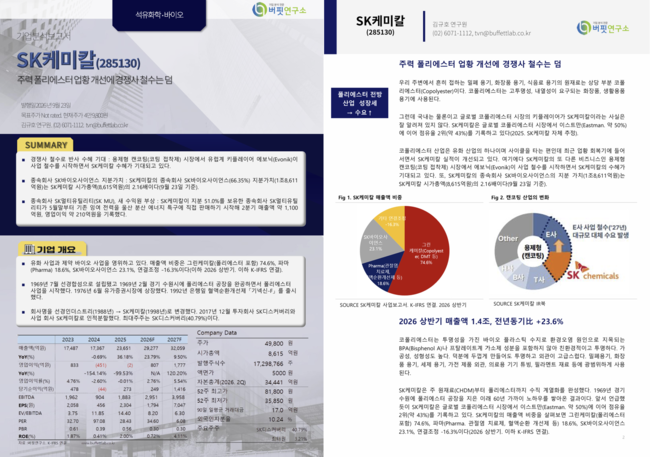 버핏연구소 독립리서치가 발행한 'SK케미칼, 주력 폴리에스터 업황 개선에 경쟁사 철수는 덤'. [자료=버핏연구소]
◆ 코폴리에스터 업황 회복…판가 강세로 수익성 개선
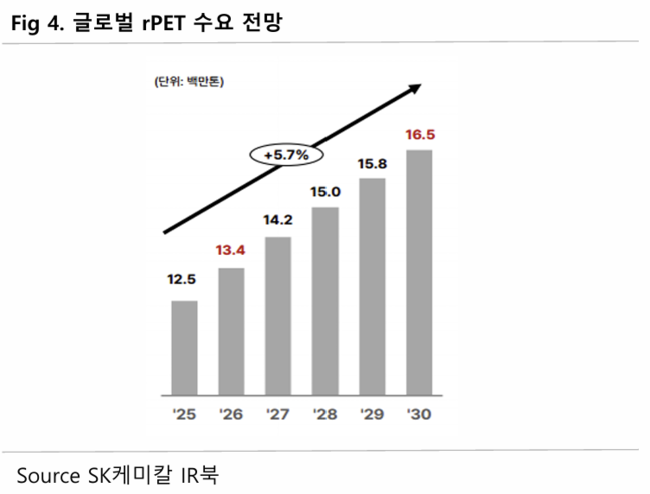 글로벌 rPET 수요 전망. [자료=SK케미칼]
SK케미칼의 2026년 상반기 매출액은 약 1조4000억원으로 전년 동기 대비 23.6% 증가했다. 주력 제품인 코폴리에스터는 밀폐용기, 화장품 용기, 세제 용기, 가전제품 등에 사용되는 소재다. SK케미칼은 원료인 CHDM부터 폴리에스터까지 수직계열화된 생산체계를 갖추고 있으며 글로벌 코폴리에스터 시장에서 약 43%의 점유율을 확보하고 있다.
올해 들어 전방산업 회복과 친환경 소재 수요 증가로 코폴리에스터 판매가격도 강세를 보이고 있다. 경쟁사 이스트만(Eastman)은 올해 4월과 6월 제품 가격을 인상했으며, SK케미칼도 3월 말부터 PTA와 MEG 등 원재료 가격 상승분을 대부분 판매가격에 전가했다. 이에 따라 2분기 연결 매출액은 8649억원으로 전년 동기 대비 24.8% 증가했고 영업이익은 323억원으로 흑자전환했다.
김규호 버핏연구소 연구원은 “코폴리에스터 수요 증가와 판매가격 강세가 이어지고 있어 SK케미칼의 수익성 개선이 지속될 것"이라고 판단했다.
◆ 에보닉 철수…스카이본 유럽 수요 확대 기대
에보닉은 글로벌 경쟁 심화와 수익성 악화를 이유로 폴리에스터 사업에서 순차적으로 철수하고 있으며 2027년까지 관련 사업을 정리할 예정이다. 이에 따라 기존 고객들이 대체 공급처를 찾으면서 SK케미칼의 스카이본 판매 확대가 기대된다. 스카이본은 접착력과 내식성, 가공성 등에서 에보닉 제품과 유사한 특성을 갖춘 것으로 분석된다.
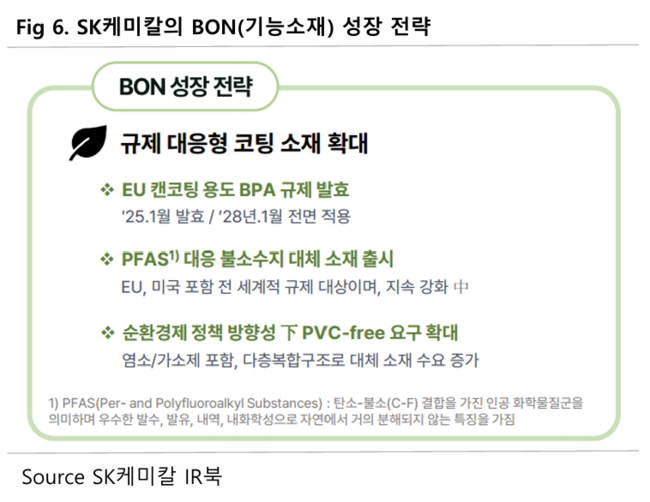 SK케미칼 BON(기능소재) 성장 전략. [자료=SK케미칼]유럽은 현재 스카이본 매출의 약 25%를 차지한다. SK케미칼은 독일 비텐(Witten)과 말(Marl) 생산시설의 가동 중단에 따른 수요를 흡수해 유럽 매출 비중을 최대 40%까지 확대한다는 계획이다. 다만 캔코팅 소재는 식품 안전과 관련돼 고객사의 샘플 테스트와 승인 절차가 필요해 실제 매출 확대 시점은 승인 기간에 따라 달라질 수 있다.
김규호 연구원은 “에보닉의 사업 철수로 유럽에서 대체 공급처를 찾는 고객사가 늘고 있어 스카이본의 수요 확대가 기대된다”며 “고객사의 테스트와 승인 기간이 실적 반영 시점을 결정하는 주요 변수가 될 것”이라고 분석했다.
◆ SK바이오사이언스 지분가치·SK MU도 주목
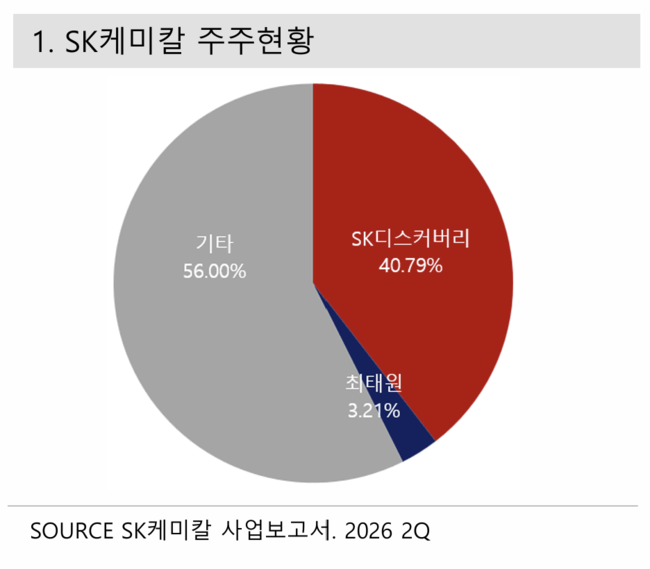 SK케미칼 주주현황. [자료=버핏연구소]
SK케미칼이 보유한 SK바이오사이언스 지분 66.35%의 가치는 9월 23일 기준 약 1조8611억원이다. 이는 같은 시점 SK케미칼 시가총액 8615억원의 약 2.16배에 해당한다. SK바이오사이언스는 기존 백신 사업의 수익성 개선과 CDMO 사업 확대를 추진하고 있으며 2분기 영업손실도 전년 동기 374억원에서 157억원으로 줄었다.
자회사 SK멀티유틸리티(SK MU)는 5월 말부터 울산 분산에너지 특화지역에서 잉여전력 직접 판매를 시작했다. 2분기 매출액은 약 1100억원, 영업이익은 약 210억원을 기록했다. 향후 SK그룹 인공지능 데이터센터(AIDC)가 단계적으로 가동되면 전력 수요 증가에 따른 추가적인 실적 개선도 기대된다.
김 연구원은 “SK바이오사이언스 지분가치가 SK케미칼 시가총액의 2배를 넘는 만큼 지분가치에 주목할 필요가 있다”며 “SK MU의 전력 판매 사업도 새로운 수익원으로 자리 잡을 가능성이 있다”고 말했다.
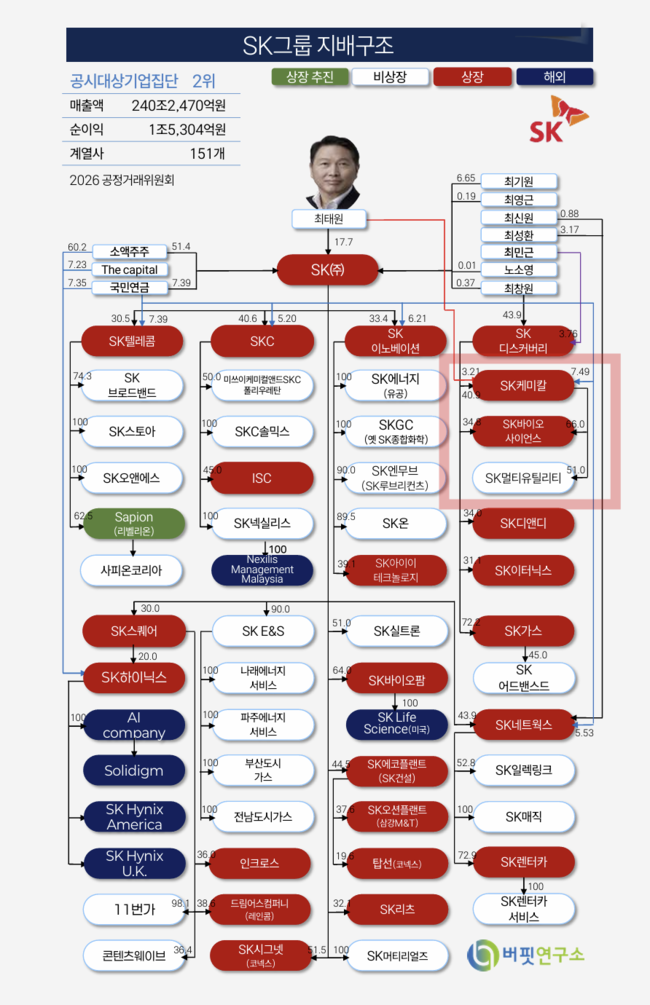 SK그룹 지배구조. [자료=버핏연구소]