
에코프로 신용등급 전망 '부정적' 하향... 수익성 저하되고 채무부담↑
에코프로(회장 이동채)의 신용등급 전망이 안정적(Stable)에서 부정적(Negative)로 하향됐다.
나이스신용평가(이하 나신평)는 25일 "에코프로의 제26-2회 선순위 무보증사채의 신용등급 전망을 안정적에서 부정적으로 하향했다"고 밝혔다. 신용등급은 'A-'로 유지됐다.
나신평에 따르면 에코프로는 2023년부터 불리한 산업 환경 등의 영향으로 실적이 급감했다. 2025년 이후 영업흑자 전환했으나 주력 계열사의 유형자산 내용연수 조정, 재고자산 평가손실 환입 등을 제외하면 실질적인 수익성 개선폭은 미미하다.
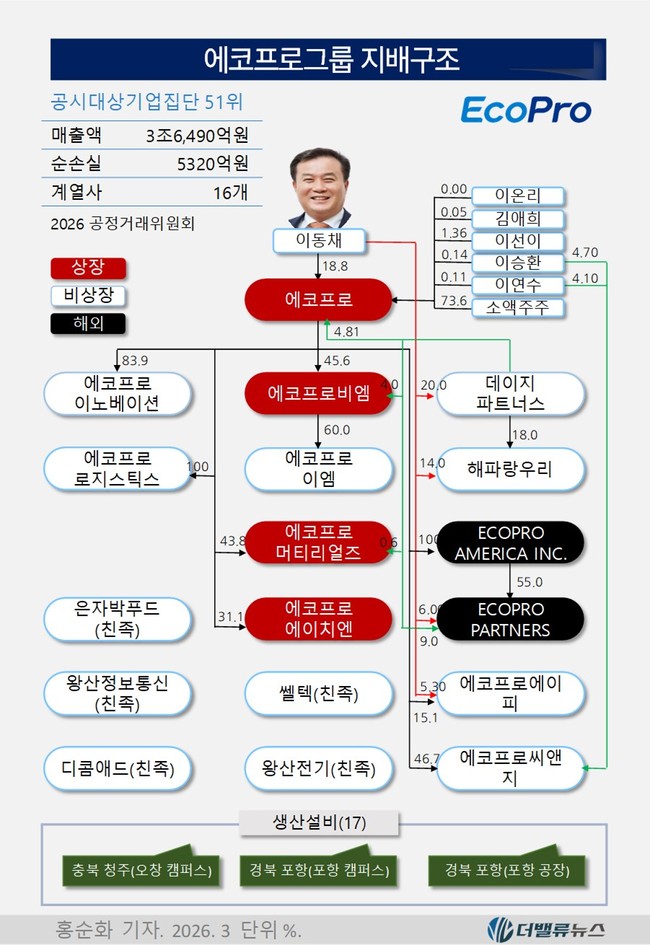 에코프로그룹 지배구조. 2026. 3. [자료=공정거래위원회]
계열 전반의 수익성이 저하된 가운데 투자소요가 지속되면서 채무부담이 확대되고 있다.
이영규 나신평 수석연구원은 "에코프로 계열은 2차전지용 양극재와 관련된 수직계열화된 사업구조"라며 " 2차전지소재 가치사슬(밸류체인) 전반과 환경 사업 등에 대한 적극적인 신증설 투자가 이뤄지는 가운데 계열 전반의 현금흐름상 부족자금 발생이 지속되고 있다"고 설명했다. 나신평에 따르면 에코프로 계열의 순차입금 규모는 2023년 말 1조2000억원에서 지난 6월말 3조2000억원으로 확대됐다.
이 연구원은 에코프로비엠이 추진 중인 1조2000억원 규모 유상증자에 대해 "증자대금 대부분이 인도네시아 니켈제련소 투자와 국내외 시설투자, 운영자금 마련에 소요될 것"이라며 "약화된 EBITDA 창출력과 제반 투자부담 등 감안하면 계열의 전반적인 재무부담은 높은 수준에서 지속될 것"이라고 전망했다.
에코프로는 올해 2분기 매출액 8215억원, 영어비익 335억원, 순이익 517억원을 기록했다. 전년동기대비 매출액은 11.83% 감소했지만 영업이익은 106.94% 증가했고 순손익은 흑자전환했다.