
[버핏 리포트] 이마트, 실적 개선 기대 낮지만 바닥잡기 타이밍-한국
[버핏연구소=이혜지 기자] 한국투자증권은 19일 이마트(139480)에 대해 자회사 부진으로 3분기 영업이익 적자지속이 예상되지만 리뉴얼 점포 매장의 매출이 반영되면서 지금이 바닥잡기 타이밍이라며 투자의견 ‘매수’와 목표주가 11만5000원을 유지했다. 이마트의 전일 종가는 7만2800원이다.
김명주 한국투자증권 연구원은 “3분기 이마트의 연결기준 매출액은 7조8510억원(YoY +1.9%), 영업이익은 1037억원(YoY +2.9%)으로 매출은 시장 기대치에 부합하나 영업이익은 6.1% 하회할 것이다”라며 “신세계 건설과 같은 주요 자회사 부진 지속과 함께, 온라인 사업부의 적자 축소가 예상보다 더디기 때문이다(2Q23 -281억원 → 3Q23F -238억원)”라고 말했다.
반면 “상반기에 영업이익이 전년동기대비 감소했던 할인점(별도)은 3분기에는 1078억원(+2.6% YoY)의 영업이익을 기록하며 시장의 우려보다는 양호한 실적을 기록한다는 점은 긍정적이다”라며 “올해 4월부터 시작한 할인점의 영업시간 단축 효과(23시 종료→22시 종료)로 2분기에 인건비가 전년동기대비 1.4% 감소했는데, 하반기에도 이러한 인건비 절감 효과가 이어질 것으로 보인다”고 전망했다.
그는 “지난해부터 유통 산업 내 경쟁이 완화되면서 이마트의 할인점(별도) 총 영업 마진(GP마진)은 안정적으로 유지되고 있지만 실적이 개선되지 못한 이유(1H23 별도 영업이익 YoY -47.0%)는 리오프닝과 함께 내식 수요가 감소했고, 대형 점포가 리뉴얼에 들어가면서 기존점 신장이 부진했기 때문이다”라며 “하반기 할인점의 기존점 신장은 상반 기보다는 양호할 전망이다”라고 예측했다.
또 “지난해 4월부터 시작된 내국인의 해외여행 정상화로 유동인구가 감소해 마트 산업 매출에도 부정적인 영향을 주었다”며 “다만 하반기에는 상반기 대비 부정적 영향이 줄어들 것이며 하반기 기존점 신장 회복과 비용 절감 효과에 따른 마트의 영업이익 증익을 고려했을 때, 바닥잡기 타이밍이다”라고 판단했다.
이마트는 복합쇼핑몰 및 대형마트 판매 사업을 하고 있다.
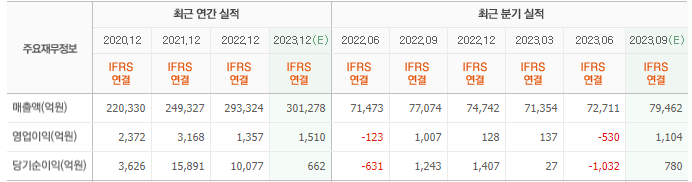
이마트의 최근 실적. [이미지=네이버 증권]
hyejipoilcy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.