[전일 베스트 리포트] 파인텍(131760), 하나금융그룹
[편집자주 : 버핏연구소는 전일 증권사 리포트 가운데 내용이 충실하고, 현재 주가와 목표 주가의 차이가 높은 종목을 제시한 곳을 선별해 ‘전일 베스트 리포트’를 제공합니다. 시간에 쫓기는 투자자 분들을 대신해 하루에도 숱하게 쏟아지는 증권사 보고서들을 꼼꼼하게 정리해 효과적인 성공 투자의 길을 안내하겠습니다]
[버핏연구소 정윤주 연구원] 15일 발표된 증권사 보고서 가운데 ‘베스트 리포트’는 하나금융그룹 파인텍 이정기, 김두현 애널리스트의 ‘장비 수주 확대 + 적자 사업부 정리 = 턴어라운드 시작!’이다.
이정기, 김두현 애널리스트는 이 보고서에서 파인텍(131760) 목표 주가 1만 1200원의 매수 의견을 제시했다. 15일 오전 10시 32분 현재 주가는 6530원이다.
파인텍은 휴대기기에 적용되는 BLU, LCD Module, TSP, TSP Sensor 등의 부품을 설계, 제조하는 디스플레이 전문 기업이다.
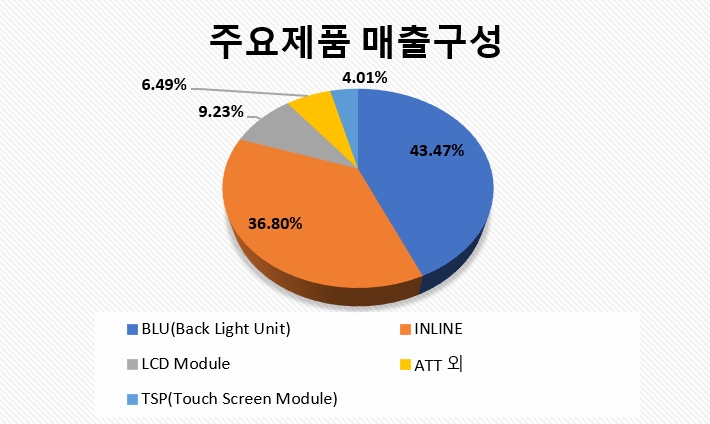
[출처: 버핏연구소, 사업보고서]
다음은 보고서 요약.
- 2017년 10월 파인텍은 BLU(Back Light Unit) 사업부문 철수를 공시. BLU 사업부문은 2015년부터 적자가 지속. 이번 적자사업부 철수로 향후 영업이익 구조의 개선을 예상, 장비사업을 비롯한 신규비즈니스에 역량을 집중할 것으로 판단.
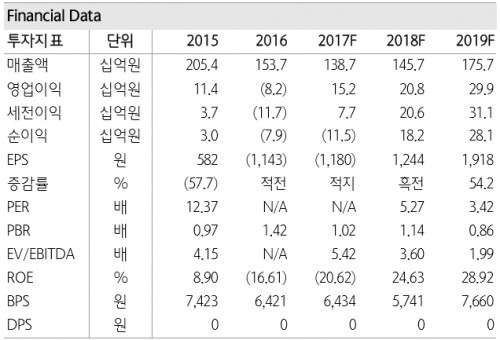
- 3Q17 파인텍 실적은 매출액 353억원(YoY, -4.8%), 영업이익 47억원(흑자전환)을 예상. 이는 ‘BLU 사업부 정리를 통한 외형축소 및 이익구조 개선, 본딩장비 수주 본격화’에 기인.
- 파인텍본딩 장비 사업 부문은 2017년 6월말부터 본격적으로 수주 시작. 6월부터 12월까지 약 900억원 이상의 수주를 할 것으로 예상.
- 4Q17에 주요 고객사를 비롯한 해외고객사향 수주 확대로 호실적의 지속을 예상. 해외 고객사들은 1개 라인으로 Flexible과 Rigid 타입을 공용으로 사용할 수 있는 파인텍 본딩장비를 선호해 외향 수주의 지속 기대.
- 2017년 BLU 사업부문 철수로 인식할 중단사업손실은 약 200억원 규모로 예상. 이는 일회성 비용으로 파인텍 본딩장비 사업의 펀더멘털과는 무관하다는 판단.
[출처: 하나금융그룹]
[ⓒ무단 전재 및 재배포 금지]