[버핏 리포트] 한미사이언스, 한미약품 신약 성과에 특허 수익 확대 기대...자체사업도 성장 - iM
iM증권은 한미사이언스(008930)가 한미약품의 신약 상업화와 기술수출 확대에 따른 특허 수익 증가로 수익성을 개선할 것으로 전망했다. 화장품과 건강기능식품 등 자체사업 확대도 성장 요인으로 꼽았다. 투자의견과 목표주가는 제시하지 않았다. 한미사이언스의 지난 종가는 5만4300원이다.
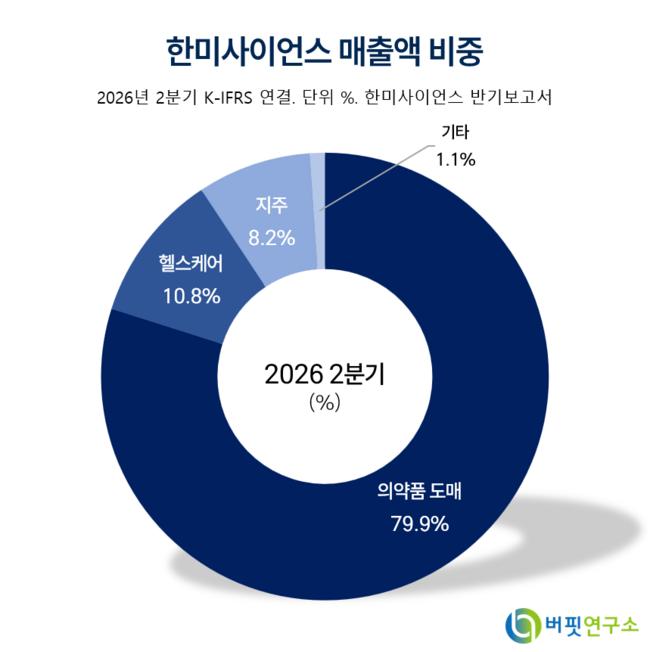 한미사이언스 매출액 비중. [자료=버핏연구소]
이상헌 iM증권 연구원은 한미사이언스가 보유한 원천기술과 특허에 주목했다. 한미사이언스는 지난 2010년 지주회사로 전환하면서 한미약품의 주요 기술 자산을 확보했다. 이에 한미약품이 관련 기술을 활용해 의약품을 판매하거나 기술수출을 진행하면 기여도에 따라 수익을 배분받을 수 있다.
대표적인 사례는 비만치료제 에페글레나타이드다. 한미약품이 개발한 이 치료제는 지난 10월 7일 국내 품목허가를 획득한 뒤 29일부터 일부 의료기관에서 처방이 시작됐다. iM증권은 국내 생산 기반과 가격 경쟁력을 바탕으로 판매가 확대되면 한미사이언스의 특허 수익도 증가할 것으로 예상했다.
신약 개발 성과 역시 향후 수익 확대 가능성을 높이고 있다. 한미약품이 미국 MSD에 기술수출한 대사이상 관련 지방간염(MASH) 치료제 '에피노페그듀타이드'는 지난 6일 공개된 임상 2b상에서 긍정적인 결과를 확보했다. 환자 381명을 대상으로 한 연구에서 위약보다 MASH 해소율이 높았으며, 일부 투여군에서는 간 섬유화 개선 효과도 통계적으로 확인됐다. 이 연구원은 향후 임상 3상 진입 가능성이 커졌다고 평가했다.
기술수출 과정에서 한미사이언스의 역할도 확대되고 있다. 지난 8월 한미약품이 미국 제넨텍과 체결한 비만치료제 후보물질 'HM17321' 기술이전 계약에는 한미사이언스 이노베이션본부가 주도적으로 참여했다. iM증권은 이러한 사업 지원 활동이 늘어나면서 기술수출에 따른 업무기여 수익도 확대될 것으로 봤다.
다만 최근 실적에서는 이 같은 성장 기대가 충분히 확인되지 않았다. 한미사이언스의 이번 3분기 연결 매출액은 전년동기대비 5.9% 증가한 3629억원이었지만, 영업이익은 51.3% 감소한 192억원에 그쳤다. 회사 측은 지난해 같은 기간 반영된 기술수출 계약금의 기저효과가 이익 감소에 영향을 미쳤다고 설명했다.
한미사이언스는 의약품 유통을 중심으로 자체사업도 확대하고 있다. 올해 상반기 매출 구성에서 의약품 도매가 79.9%로 가장 큰 비중을 차지했고, 헬스케어가 10.8%로 뒤를 이었다. 최근에는 화장품 브랜드 '아데시'와 영양 관리 브랜드 '케어미', 건강기능식품 브랜드 '엔플' 등을 선보이며 소비자 대상 사업을 넓히고 있다.
iM증권은 이러한 자체사업 성장에 신약 관련 수익 확대가 더해지면서 올해 한미사이언스의 매출액이 전년대비 7.0% 증가한 1조4522억원, 영업이익은 10.5% 늘어난 1533억원을 기록할 것으로 전망했다.
한미사이언스는 한미그룹의 지주회사로, 의약품 유통과 헬스케어 사업을 운영하는 동시에 그룹의 기술 자산 관리 및 신약 사업화를 지원하고 있다.
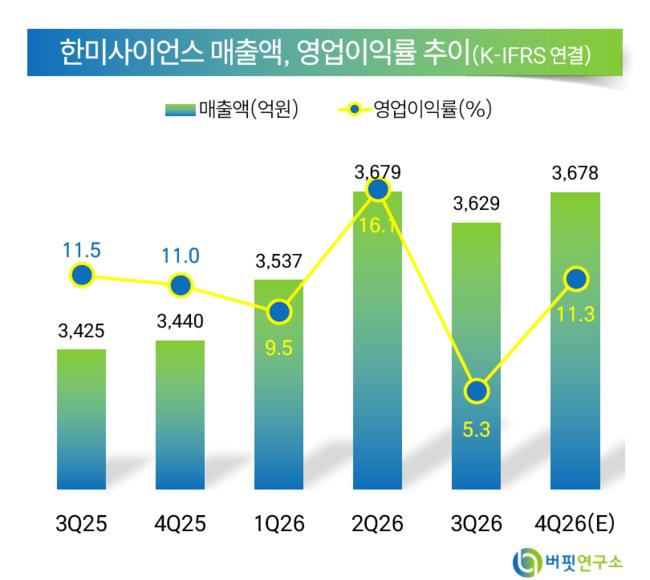 한미사이언스 매출액 및 영업이익률 추이. [자료=버핏연구소]