
제주은행, 3분기 순익 143억 '전년 동기 대비 16.3%↑'…이자·수수료이익 늘고 자산 9조 돌파
영업이익 123억원으로 전년 동기 대비 48.2% 증가…순이익 143억원
제주은행이 올해 3분기 순이익 증가와 자산 성장을 이어갔다. 순이자부문이익과 순수수료부문이익이 늘고 대손상각비 부담이 줄면서 영업이익과 당기순이익이 전년 동기 대비 증가했다. 총자산과 총수신도 전년 말보다 확대됐지만, BIS총자본비율은 하락했다.
제주은행의 3분기 연결 기준 당기순이익은 143억원으로 전년 동기 123억원보다 16.3% 증가했다. 영업이익은 123억원으로 전년 동기 83억원 대비 48.2% 늘었다. 법인세차감전순이익은 168억원으로 지난해 같은 기간 144억원보다 16.9% 증가했다.
 제주특별자치도 제주시에 위치한 제주은행 본사 전경. [이미지=제주은행]
◆ 이자·수수료이익 동반 증가…영업이익 48.2%↑
실적 개선은 이자부문과 수수료부문의 손익 증가가 이끌었다. 3분기 순이자부문이익은 1338억원으로 전년 동기 1203억원보다 11.2% 증가했다. 순수수료부문이익은 133억원으로 지난해 같은 기간 97억원 대비 36.7% 늘었다.
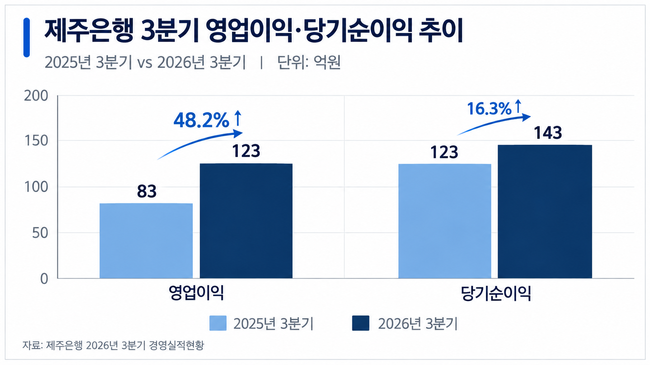 제주은행 3분기 영업이익과 당기순이익 추이. [이미지=더밸류뉴스ㅣAI 생성]
반면 기타영업부문손익은 446억원 손실로 전년 동기 411억원 손실보다 손실 규모가 확대됐다. 해당 항목에는 유가증권평가 및 처분손익, 대출채권 관련 손익, 외환거래손익, 배당수익 등이 포함된다.
대손상각비 부담은 줄었다. 3분기 대손상각비는 281억원으로 전년 동기 356억원보다 20.9% 감소했다. 판매비와관리비는 902억원으로 지난해 같은 기간 806억원보다 11.9% 증가했다.
영업외이익은 45억원으로 전년 동기 61억원보다 감소했다. 법인세비용은 26억원으로 지난해 같은 기간 21억원보다 늘었다. 이자부문과 수수료부문 손익 증가, 대손상각비 감소 등이 기타영업부문손익 악화에도 영업이익과 당기순이익 증가로 이어졌다.
◆ 총자산 9조2333억원…총수신 16.1% 증가
자산 규모도 확대됐다. 3분기 말 제주은행의 총자산은 9조2333억원으로 지난해 말 8조2110억원보다 12.5% 증가했다. 은행계정 자산은 8조9818억원으로 전년 말 대비 12.1%, 신탁계정 자산은 2515억원으로 26.9% 늘었다.
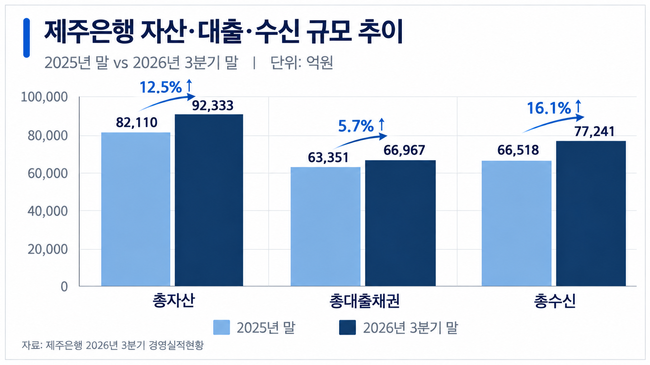 제주은행 총자산·총대출채권·총수신 규모 추이. [이미지=더밸류뉴스ㅣAI 생성]
총대출채권은 6조6967억원으로 전년 말 6조3351억원보다 3616억원 증가했다. 증가율은 5.7%다. 이 가운데 가계대출은 2조684억원으로 전년 말 1조8604억원보다 2080억원 늘어 11.2% 증가했다. 주택담보대출은 7968억원으로 전년 말 8158억원보다 190억원 감소했다.
총수신은 7조7241억원으로 전년 말 6조6518억원보다 1조723억원 증가했다. 증가율은 16.1%다. 은행계정 수신은 7조4629억원으로 전년 말보다 15.9% 늘었다.
수신 항목별로는 거치식예금이 5조3479억원으로 전년 말보다 7507억원 증가했다. 유동성예금은 1조9483억원으로 2951억원 늘었으며, 적립식예금은 1668억원으로 221억원 감소했다. 신탁계정 수신은 2611억원으로 전년 말보다 486억원 증가했다.
◆ 고정이하여신비율 1.48%…연체율도 하락
자산건전성 지표는 전년 말보다 개선됐다. 3분기 말 고정이하여신비율은 1.48%로 전년 말 1.57%보다 0.09%포인트 하락했다. 고정이하여신은 996억원으로 전년 말보다 4억원 감소했다.
연체대출채권비율은 1.49%로 전년 말 1.60%보다 0.11%포인트 낮아졌다. 연체금액은 998억원으로 전년 말 1012억원보다 14억원 감소했다.
반면 고정이하여신 대비 대손충당금 수준을 보여주는 NPL 커버리지비율은 80.45%로 전년 말 85.55%보다 5.10%포인트 하락했다. 대손충당금 잔액은 801억원으로 전년 말 855억원보다 54억원 감소했다.
제주은행은 제주지역 경기침체가 이어지는 경영환경 속에서도 건전성 관리를 추진해 고정이하여신과 연체대출채권이 전년 말보다 감소했다고 설명했다.
◆ BIS총자본비율 15.92%…위험가중자산 증가 영향
자본적정성 지표는 하락했다. 3분기 말 잠정 BIS총자본비율은 15.92%로 전년 말 16.24%보다 0.32%포인트 낮아졌다. BIS기본자본비율은 15.82%로 0.19%포인트, BIS보통주자본비율은 12.13%로 1.19%포인트 하락했다.
자기자본은 6359억원으로 전년 말 6014억원보다 345억원 증가했다. 기본자본은 6321억원으로 393억원 늘었지만, 보통주자본은 4845억원으로 전년 말 4931억원보다 85억원 감소했다. 위험가중자산은 3조9947억원으로 전년 말 3조7027억원보다 2919억원 증가했다.
제주은행은 이익잉여금이 전년 말보다 61억원 증가했음에도 시장금리 상승에 따른 기타포괄손익누계액 감소 등으로 보통주자본이 85억원 줄었다고 설명했다. 3분기 중 신종자본증권 480억원을 발행해 기타기본자본이 증가했지만, 후순위채권 만기에 따른 자본인정금액 감소와 외형 성장에 따른 위험가중자산 증가 등이 자본비율에 영향을 미쳤다.