
[버핏 리포트] 세아제강, 9.8% 반덤핑 관세에도 국내 경쟁사 대비 낮은 부담 - 하나
하나증권이 6일 세아제강(306200)에 대해 3분기는 환율 하락과 계절적 비수기 영향으로 부진했지만 4분기부터 미국향 수출을 중심으로 판매와 수익성이 회복될 것이라는 평가를 내리며 투자의견 '매수'와 목표주가 20만원을 유지했다. 세아제강의 전일 종가는 11만7000원이다.
 세아제강 매출액 비중. [자료=버핏연구소]
박성봉 하나증권 애널리스트는 "원/달러 환율 하락과 계절적 비수기, 추석 연휴 영향으로 수출과 내수 판매가 모두 감소해 3분기 전체 강관 판매는 23만2000톤을 기록했다"며 "판매 감소에 따른 고정비 증가와 2분기 고원가 소재 반영으로 내수 강관 이익률은 2분기 미드싱글에서 3분기 로우싱글 수준으로 하락했다"고 밝혔다.
3분기 별도 매출액과 영업이익은 각각 4772억원, 202억원으로 집계됐다. 영업이익은 컨센서스 229억원을 소폭 밑돌았다.
박성봉 애널리스트는 "수출도 원/달러 환율 하락과 미국 외 기타 지역으로의 수출 확대에 따른 제품 믹스 악화로 이익률이 2분기 하이싱글에서 3분기 미드싱글 수준으로 하락했다"며 "건설 경기 침체로 강관 내수가 부진해 내수 강관의 추가 가격 인상 가능성은 제한적"이라고 설명했다.
박 애널리스트는 "강관 소재인 열연과 후판의 유통 가격이 3분기 들어 약보합세를 기록하고 있어 4분기 내수 강관 수익성은 전분기와 유사할 전망"이라며 "수출은 원/달러 환율 하락에도 미국향 수출 확대에 따른 제품 믹스 개선으로 전분기 대비 이익률이 상승할 것"이라고 분석했다.
그는 "내수와 수출이 모두 회복되면서 4분기 전체 강관 판매는 24만3000톤을 기록할 것"이라며 “4분기 영업이익은 263억원으로 예상된다”고 전망했다.
이어 "미국 상무부의 한국산 유정관(OCTG) 연례재심 최종 판결로 동사는 9.8%의 반덤핑 관세를 적용받게 됐다"며 "다만 국내 기타 업체의 19.87%, 29.94% 대비로는 상대적으로 낮은 관세율을 부과받았고 미국 내 생산공장과 유통업체 등 자회사를 통해 관세에 대응이 가능할 것"이라고 진단했다.
끝으로 "현재 주가는 12개월 선행 기준 주가수익비율(PER) 5배, 주가순자산비율(PBR) 0.3배 수준으로 밸류에이션 부담도 제한적"이라고 평가했다.
하나증권은 세아제강의 올해와 내년 매출액을 각각 1조8837억원, 1조8718억원으로 추정했다. 영업이익은 올해 1056억원, 내년 1240억원으로 예상했다.
세아제강은 유정관과 송유관 등 강관을 생산하는 철강 업체다. 세아제강지주가 최대주주다.
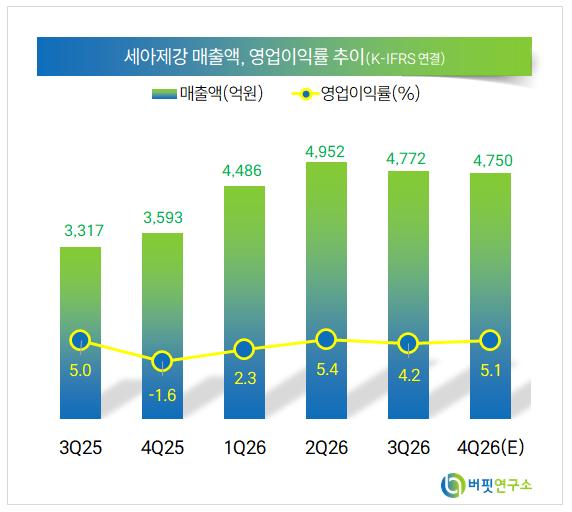 세아제강 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]