
[버핏리포트] 위메이드, 미르M 중국 외자 판호 발급 성공 -미래에셋-
[버핏연구소=황기수 기자] 미래에셋증권은 26일 위메이드(112040)에 대해 미르M이 중국 외자판호(중국 외 국가의 게임 개발사들이 중국 내에 게임을 서비스 하기 위한 허가권) 발급에 성공함에 따라 추가적인 판호 발급이 있을 가능성이 높다며 투자의견 '매수'를 유지하고 목표주가를 9만원으로 상향했다. 이날 오전 9시 10분 현재 위메이드의 주가는 6만2500원이다.
미래에셋증권의 임희석 연구원은 "위메이드의 3분기 매출액은 2360억원(YoY +118%), 영업이익 450억원(YoY 흑자전환)을 기록했다"며 "엑토즈소프트와의 계약으로 이번 분기부터 인식된 1000억원 규모의 매출이 흑자 전환을 견인했다"고 분석했다.
지난 22일 중국 국가신문출판서가 발급한 외자판호 40건에 위메이드의 미르M이 포함됐다. 임 연구원은 "넷마블, 넥슨 등 외자판호 발급에 성공한 게임사들이 연속적인 판호 발급에 성공한 바 있다"며 "내년 상반기에 추가적인 판호 발급이 있을 가능성이 높다"고 밝혔다.
최근 국가신문출판서가 예고한 게임 산업 신규 규제안으로 인해 흥행의 불확실성은 커졌다. 해당 규제안의 주요 내용은 일일 로그인 보상과 최초 충전, 연속 충전 보너스와 같은 BM(비즈니스 모델)의 금지이다. 규제에 따라 위메이드의 기존 BM에 대한 수정은 불가피하다. 임 연구원은 "미르 IP가 중국에서 가진 독보적인 인지도를 고려 시 과금성을 낮춘 BM으로 나오더라도 흥행 잠재력은 충분하다"고 판단했다.
아울러 "위메이드는 내년 상반기 나이트크로우 글로벌출시, 미르4 중국 외자 판호 획득 및 출시, 매드엔진 자회사인수 등이 예정되어 있다"며 "타 게임사 대비 강한 상승 동력을 지녔다"고 분석했다.
위메이드는 PC 온라인, 모바일 게임의 개발, 유통, 판매 사업 등을 하고 있다.
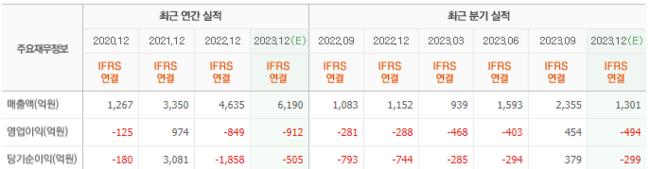 위메이드의 최근실적. [이미지=네이버증권]
ghkdrltn12@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.