
[버핏 리포트] LG생활건강, 중국 단체 관광 재개로 반등 가능성↑-NH
[버핏연구소=이혜지 기자] NH투자증권은 21일 LG생활건강(051900)에 대해 화장품 업종 내 중국 내 매출 비중이 높은 만큼 부진한 실적이 지속되나, 중국 단체 관광을 재개해 한국 화장품 수혜와 면세점 채널 정상화가 기대된다며 투자의견 ‘매수’와 목표주가 57만원에서 60만원으로 상향했다. LG생활건강의 전일 종가는 45만7500원이다.
정지윤 NH투자증권 연구원은 “LG생활건강의 Whoo(더후)의 12개 라인 중 대표 제품인 ‘천기단’을 13년 만에 리뉴얼하며 9월부터 중국 오프라인 마케팅 활동 본격화해 단기 마케팅비 증대는 불가피하겠으나, 천기단 매출 비중이 높은 만큼 4분기 광군제(11월 11일)와 면세 매출 반등 확인 필요하다”며 “8월 중국 화장품 소매 판매 성장률 증가한 만큼(YoY +10%) 중국 화장품 시장 전반 재고 소진 여부가 중요할 것으로 판단한다”고 전했다.
그는 “3분기 연결기준 매출액 1조8606억원(YoY -1%), 영업이익 1557억원(YoY -18%) 전망한다”며 “하반기 수익성은 상반기에 절감한 마케팅 비용 집행에 북미 사업(에이본) 및 국내 가맹점 재정비 관련 비용 발생 감안할 필요가 있다”고 말했다.
구체적으로 “화장품 부문은 매출액 7411억원(YoY -6%), 영업이익 556억원(YoY -18%)으로 예측한다”며 “채널별 매출 성장률은 국내 면세·백화점·방판 각각 YoY -20% · YoY +1% · YoY -2%, 해외 중국YoY +3%를 추정하며 중국 내 채널은 대체로 부진한 모습 지속될 것이다”라고 분석했다.
또 “생활용품 매출액 6108억원(YoY +4%), 영업이익 373억원(YoY -34%) 추정한다”며 “원료 및 해외 사업 수익성 약화, 공통비 분담으로 역마진 트렌드가 지속되나, 감익 폭은 점차 줄어들 것이다”라고 판단했다.
아울러 “음료 매출액 5087억원(YoY +3%), 영업이익 629억원(YoY - 5%)으로 예상하며 이는 원당 가격 상승 등 원부재료 가격 부담 상존하기 때문이다”라고 설명했다.
LG생활건강은 화장품 및 생활용품, 음료 등을 제조·판매하고 있다.
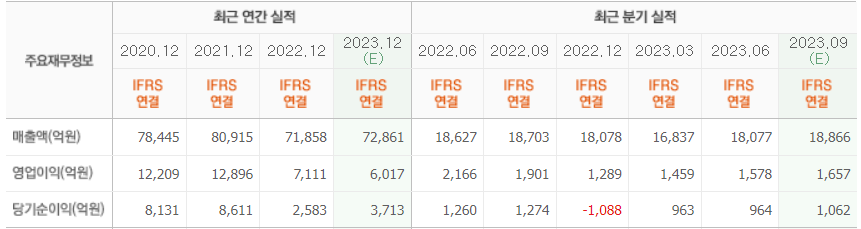
LG생활건강의 최근 실적. [이미지=네이버 증권]
hyejipoilcy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.