
[버핏 리포트] 오리온, 지나친 저평가…전 카테고리 실적 개선 예상-신한
[버핏연구소=이혜지 기자] 신한투자증권은 20일 오리온(271560)에 대해 8월 원가 부담 완화 흐름속 연속적으로 이익을 증가시켰고 현재 저평가 국면이기에 전 카테고리와 전 지역에서의 실적 개선이 예상된다며 투자의견 ‘매수’와 목표주가 17만원을 유지했다. 오리온의 전일 종가는 12만5600원이다.
조상훈 신한투자증권 연구원은 “8월 국가별 전년대비 매출 증감률은 한국 +15%, 중국 -0.1%, 베트남 +6.9%, 러시아 -19.6%로 환율 효과 제외 시 전 지역에서 매출이 성장했다”며 “영업이익은 매출 증가와 비용 효율화 노력이 지속되는 가운데 원가 부담도 완화되며 양호(한국 +25.6%, 중국 +15.9%, 베트남 +9.3%, 러시아 -36.8%)했으며 내수 소비 위축에 따라 연초 이후 부진했던 베트남은 정상화됐다” 전했다.
그는 “2분기 중국의 영업이익은 전년대비 43%로 증가했는데 이는 신제품 효과에 따른 매출 증가와 원가 부담 완화, 비용 절감 노력(입찰 확대, 부재료 효율화 등)이 더해진 결과다”며 “중국 제과 시장은 과거처럼 성장률이 높지는 않겠으나, 오리온은 공격적인 신제품 출시로 점유율 경쟁에서 우위를 점하고 있으며 특히 가격 인상을 최소화하며 제품 경쟁력만으로 실적을 개선하고 있다”고 설명했다.
이어 “올해 해외 전 지역에서 공격적인 투자가 예정돼 있고 “CapEx(자본적자지출) 투자 규모는 전년대비 2배 이상 증가한 2000억원 이상으로 예상된다”며 “이는 최악의 영업환경 속에서도 제품 경쟁력을 바탕으로 시장의 수요를 창출한 결과로 오리온은 이를 통해 미래 성장 동력을 확보하고자 한다”고 전했다.
아울러 “제품 경쟁력을 바탕으로 전 지역, 전 카테고리 실적 개선이 예상되고, 곡물 가격 하락에 따른 원가 부담 완화도 긍정적이다”며 “현재 밸류에이션은 PER 12.6배로 지나친 저평가 국면이기에 △향후 신제품 출시와 채널 확장에 따른 점유율 상승 △카테고리 확장(견과바, 육포 등) △지역 확장(인도&미국 법인, 러시아 3공장 등)이 가시화된다면 과거와 같은 프리미엄 구간에 진입할 것이다”라고 전망했다.
오리온은 음식료품의 제조·가공 및 판매 사업을 하고 있다.
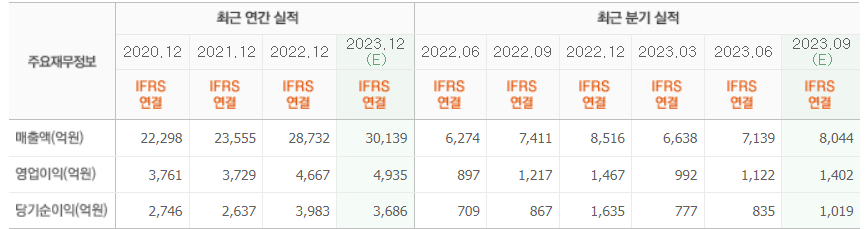
오리온의 최근 실적. [이미지=네이버 증권]
hyejipoilcy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.