
[버핏 리포트] LG전자, 하반기 가전에 기대 걸어보자-키움
[버핏연구소=이혜지 기자] 증권은 13일 LG전자(066570)에 대해 LG전자는 전기전자 업체들의 실적 추정치가 하향하고 있는 것과 대비되며 3분기 수요는 우려를 딛고 선전할 것이라며 투자의견 ‘매수’와 목표주가 15만원을 유지했다. LG전자의 전일 종가는 9만9000원이다.
김지산 키움증권 연구원은 “3분기 단독(LG이노텍 제외) 영업이익 추정치로 6574억원(QoQ -11%, YoY +111%)를 예상하며, 시장 예상치를 충족시킬 것이다”라며 “주요 Set의 수요 회복이 지연되고 있음에도 효과적인 비용 관리를 통한 선전이 기대되고 그 중 특히 가전 부문에서 이익창출력이 최근 전지전자 업체들의 실적 추정치가 하향되고 있는 것과 대비된다”고 말했다.
이어 “가전은 B2B 모멘텀과 볼륨존 공략 전략을 바탕으로 부진한 수요 여건을 극복하고 있고 원재료 가격 하향 안정화, 해상 운송비 등 추가적인 비용 절감 효과가 기대 이상의 수익성을 뒷받침할 것이다”라며 “볼륨존 공략 성과는 양호한 가동률로 반영되고 있어서 유럽향 히트펌프가 주목할 만한 성과를 거두고 있다”고 전했다.
그는 “TV는 OLED 등 프리미엄 수요 약세와 패널 가격 강세 등 어려운 환경 속에서 선제적 재고관리능력, 플랫폼 사업의 이익 기여로 우려에 비해 4분기부터 양호한 수익성을 달성을 전망한다”며 “비즈니스솔루션은 IT 부문 수요 약세 속에 이익 기여가 미미하지만, 로봇, 전기차 충전 인프라 등 신규 사업을 육성하고 있는 만큼 로봇 시장에 대한 잠재적 경쟁을 보유 및 이를 토대로 국내 거래선과 본격적인 협업에 나서고 있다”고 언급했다.
또 “자동차 수익성은 일부 일회성 요인에 따라 유동적인 모습이지만, 규모의 경제가 확대되고 있고, 신규 멕시코 공장이 4분기부터 본격 가동되면 운영비용을 상쇄할 것으로 자동차부품 매출과 수주 호조세가 이어질 것으로 보여 진다”며 “LG마그나가 유럽 거점이 될 헝가리 공장 설립을 발표했는데, 유럽 내 고객 대응력과 수주 경쟁력이 향상되고, 마그나사와 협업을 확대할 수 있는 토대가 마련될 것으로 기대된다.”고 내다봤다.
LG전자는 생활가전, 디지털 미디어 제품, 디스플레이를 생산·판매한다.
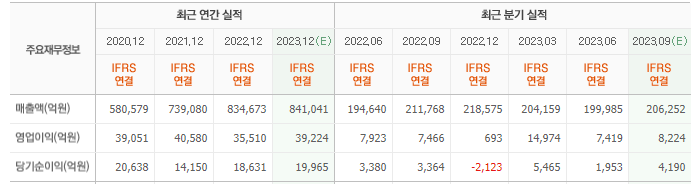
LG전자의 최근 실적. [이미지=네이버 증권]
hyejipoilcy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.