
[버핏 리포트] 아모레퍼시픽, 중국단체관광 재개 4분기 실적 기대-NH
[버핏연구소=이혜지 기자] NH투자증권은 12일 아모레퍼시픽(090430)에 대해 3분기 부진 실적이 예상되나 4분기 중국 관광객 재개로 실적이 회복될 것이라며 ‘매수’와 목표주가 13만원에서 15만50000원으로 상향했다. 아모레퍼시픽의 전일 종가는 13만100원이다.
정지윤 NH투자증권 연구원은 “이번 밸류에이션에서 코스알엑스 유효 지분율은 유지했으나, 상반기 호실적으로 미루어 볼 때, 4분기 콜옵션 행사 가능성은 높다고 판단한다”며 “3분기 실적 부진이 예상되나, 현 시점은 4분기 중국 설화수 수익성 개선과 면세 채널 회복에 집중할 때이다”라고 말했다.
이어 “따이공 매출이 부재한 가운데, 10월 본격적인 면세 매출 회복 시 관련 노출도가 유의미한 주가 요인으로 작용할 것이다”라고 분석했다.
그는 “5세대 설화수 재고 조정과 중국 마케팅비 증가가 주목 요인이다”며 “3분기 연결기준 매출액은 9375억원(YoY flat), 영업이익 330억원(YoY+76%)으로 컨센서스가 하회할 전망이다”라고 예상했다.
그는 “3분기 국내 화장품 매출액은 4384억원(YoY -10%), 영업이익은 263억원(YoY -8%)으로 추정한다.”며 “면세(YoY -17%) 약세, 글로벌 역직구 물량 조정으로 전체 이커머스(YoY -15%) 감소세 지속될 것으로 보인다”고 전망했다.
또 “해외 매출액 3833억원(YoY +14%), 영업이익 31억원(YoY 흑자전환) 예상한다“며 “중국 설화수 매출은 온라인(Tmall) 재고 조정 및 이니스프리 리뉴얼 마케팅 비용 탓에 102억원 적자(YoY -1%) 예상하고 중국 라네즈 브랜드의 고성장은 희망적이며, 일본은 신규 브랜드(헤라, 에스트라, 프리메라) 진출을 가속화하고 있다”고 언급했다.
아모레퍼시픽은 화장품·생활용품 제조 및 판매, 건강기능식품 판매를 하고 있다.
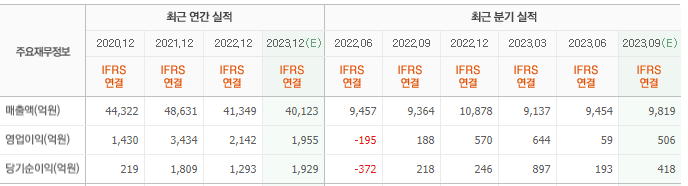
아모레퍼시픽의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.