
[버핏 리포트] F&F, 9월 소비 회복도가 관건-NH
[버핏연구소=이혜지 기자] NH투자증권은 8일 F&F(383220)에 대해 하반기 의류 성수기를 앞두고 신제품 출시로 국내외 견조한 매출 성장세를 기대한다며 투자의견 ‘매수’와 목표주가 17만5000원을 유지했다. F&F의 전일 종가는 11만700원이다.
정지윤 NH투자증권 연구원은 “3분기 연결기준 매출액 5,465억원(YoY +24%), 영업이익 1,641억원(YoY +19%) 전망한다”며 “금번 분기는 9월 F/W 제품 판매와 소비 회복이 관건일 것이다”라고 내다봤다.
그는 “하반기 의류 성수기(3Q 중국, 4Q 한국)를 앞두고 국내고 디스커버리 고어 윈드스토퍼·고어텍스 제품 출시로 전분기 부진을 만회할 것으로 예상된다”며 “3분기 국내 매출액은 MLB 성인 3,711억원(YoY +19&), 면세 419억원(YoY -18%), MLB 내수 588억원(YoY +7%), MLB Kids 307억원(YoY +11%), 디스커버리 810억원(YoY +3%) 추정되어 패션 카테고리 소매판매 기저의 부담이 완화될 추세다”라고 말했다.
이어 “중국은 3분기 F/W 출시 도매 물량에 더해, 8월 듀베티카 매장 5개점 오픈으로 신규 브랜드 전개 본격화 및 다변화가 포착되며 내수 시장은 월별 갈수록 매출 성장 기조를 예상한다”며 “중추절 절(9/29~10/6)을 기점으로 중국 관광객 유입과 주요 상권 실적 기여도 향상될 전망이다”라고 평가했다.
아울러 “해외 매출액 MLB 홍콩 195억원(YoY +71%), MLB 중국 2,804억원(YoY +39%) 추정. 중국 채널별 성장률은 전년동기대비 오프라인 (YoY +41%), 온라인 (YoY +14%(온라인 비중 6%))을 추정한다”며 “8월 말 MLB 중국 매장은 1,007개점으로 연간 목표치 1,100 개점은 무난하게 달성 가능할 전망이고 듀베티카 역시 연말 누계 23개점이 유효하다”고 전했다.
F&F는 MLB, 디스커버리 익스페디션 등의 대표 브랜드를 배출한 한국의 패션 기업이다.
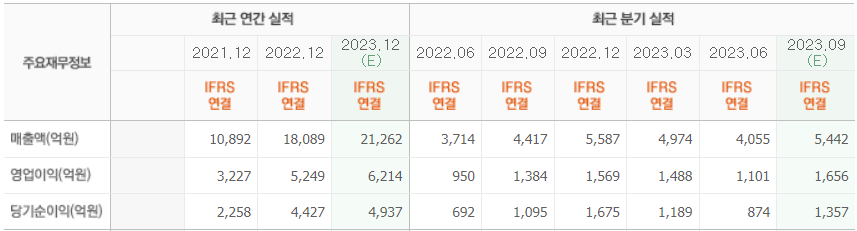
F&F의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.