
엠씨넥스, 3분기 수익성 증가 기대-대신
[버핏연구소=이혜지 기자] 대신증권은 5일 엠씨넥스에 대해 휴대폰향과 전장형의 매출 확대와 자율주행 차종의 확대로 3분기를 기점으로 수익성이 증가할 것이라며, 투자의견 ‘매수’와 4만1000원을 유지했다. 4의 전일 종가는 2만9150원이다.
박강호 대신증권 연구원은 “휴대폰향 및 전장향 부품 등 3분기 전체 매출은 2,256억원(YoY +17.4%)으로의 증가를 예상하고 수익성 회복과 자율주행 부품의 매출 증가로 3Q 기점으로 수익성과 주가의 반등를 기대한다”며 “2023년 3Q 영업이익은 80억원으로 전분기 -22억원에서 흑자전환이 전망된다”고 분석했다.
그는 “3Q 매출액과 영업이익의 증가는 휴대폰향 매출(카메라모듈, 구동계 등) 증가로 고정비를 넘어선 매출을 확보할 수 있다”며 “삼성전자 스마트폰은 올해 2Q 저점으로 3Q, 4Q 회복할 전망이고, 폴더블폰 출시 이후에 갤럭시S23FE와 오는 12월엔 2024년 프리미엄 모델(갤럭시S24)의 매출을 반영한다”고 말했다.
또 현대차·기아차의 전기자동차, 전장화 추세가 확대되면서 1차 공급업체로 다양한 부품의 공급을 진행하여 3Q 전장향 매출액으로 664억원(YoY +41.6%)으로의 증가 등 고성장을 예상한다”고 전했다.
이어 “자율주향·전장화 중심의 카메라 및 부품 기업으로 전환하고 있고, 전장향 매출액은 전년동기대비 올해와 내년 각각 42%, 21% 증가하여 매출 비중은 작년 16%에서 올해 28%, 내년 30% 확대를 예상한다”며 “특히 자율주행 3단계 적용이 EV9을 시작으로 내년 제너시스 90 및 다른 차종에 확대되어 엠씨넥스의 수혜를 전망한다”고 밝혔다.
엠씨넥스는 카메라모듈과 관련 응용제품을 개발 및 생산하는 기업이다.
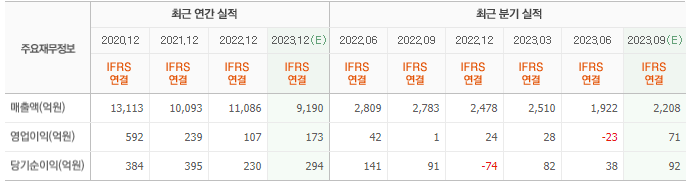
엠씨넥스의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.