
[버핏 리포트] 한샘, 2Q 실적 개선…관건은 주택거래량-신한
[버핏연구소=이혜지 기자] 신한투자증권은 25일 한샘(009240)에 대해 단기적으로 한샘의 주가 결정 요인은 주택거래량 회복 강도, 중장기적으로 전략 변화의 성과가 필요하다고 밝혔다. 투자의견과 목표주가는 제시하지 않았다. 이날 오후 1시 17분 현재 한샘의 주가는 5만7600원이다.
김선미 신한투자증권 연구원은 “2분기 매출액은 5148억원(YoY +2.98%), 영업이익은 12억원(YoY -45.45%), 당기순손실은 42억원(YoY 적자전환)을 기록했으며 실적 발표 이후 한샘 주가는 17.4% 상승했다”며 리하우스 직사공 패키지 판매가 1분기 대비 64%(+599세트) 증가해 하반기 실적 개선 기대감이 높아졌기 때문이다“라고 전했다.
이어 “지난 4월 이후 순증하고 있는 주택담보대출, 주택매수우위지수의 회복 등을 고려 시 주택거래량은 하반기에도 증가세를 이어갈 가능성이 크다”며 “연초 대리점 운영정책을 변경하며 직사공 패키지 판내 증진에 주력해 온 것이 대리점 수 축소 및 1분기 실적 부진의 원인이 됐지만, 주택거래량 증가 시 빠른 매출 회복으로 효과를 보일 전망이다”라고 분석했다.
그는 “3분기 실적의 주요 변수는 비용이다”라며 “주택거래량 회복에도 3분기는 B2C(기업·소비자간 거래)리모델링의 계절적 비수기로서 2분기 대비 매출 증가가 어려운 것이 원인”라고 말했다.
또 “직사공 패키지가 아직은 수익성이 낮은 점도 고려해야한다”고 언급했다.
아울러 “단기적으로 한샘의 주가 결정요인은 주택거래량 회복 강도가 될 전망이다”라며 “한샘은 B2C 건자재 대표업체로서 주택거래량 회복 수혜가 가장 직접적이기 때문이다”라고 설명했다.
다만 “이후 과거와 같은 업황과 무관한 주가 상승 및 밸류에이션 프리미엄이 재게되려면 DT(디지털 전환) 성과 가시화, 통합된 판매채널의 효율성 개선, 규모의 경제 기반한 직사공 패키지 가격 경쟁력 확보 및 그에 따른 시장점유율 확대 등이 필요하다”며 “한샘의 내년 관전 포인트다”라고 내다봤다.
한샘는 부엌가구 제조, 유동 및 인테리어 가구 등 유통업·리모델링 사업을 하고 있다.
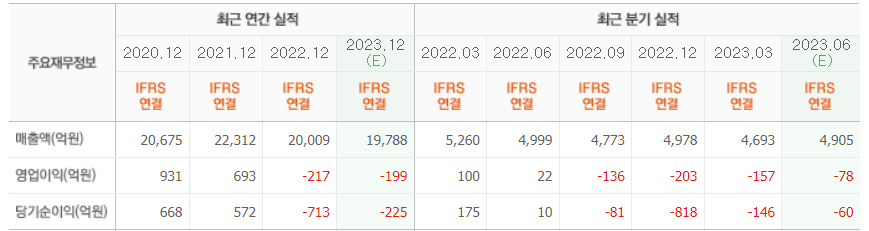
한샘의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.