
[버핏 리포트] 삼진제약, 대표제품의 경쟁력 믿어보자-흥국
[버핏연구소=이혜지 기자] 흥국증권은 24일 삼진제약(005500)에 대해 2분기 영업이익이 전년 동기 대비 하락한 상황이지만 주요 제품들의 안정적인 시장경쟁력과 사업다각화에 기반한 실정 안정화 시현을 예상한다며 투자의견 ‘매수’를 유지했고 목표주가 3만4000원에서 3만1000원으로 하향했다. 이날 오후 1시 34분 현재 삼진제약의 주가는 2만2200원이다.
최종경 흥국증권 연구원은 “2분기 매출액 731억원(YoY +8.3%, QoQ +4.4%), 영업이익 20억원(YoY -53.2%, QoQ -67.2%)을 기록했다”며 “전문의약품, 일반의약품, 원료 등 주요 사업부문의 외형 성장세는 꾸준히 이어졌지만, 2.7%의 영업이익률은 일시적으로 적자를 기록했던 21년 4분기를 제외하면 역대 최저점”이라고 말했다.
이어 “기본적으로 시장 인지도가 높은 대표 제품들의 실적 안정성에 기반하여 좋을 때는 15~20%, 안 좋을 때도 10%에 가까운 한 자리수 이익률을 기록했던 것을 감안하면 더욱 아쉬운 수익성 하락이다”라며 “지속되는 사업다각화의 성과가 아직 시현하지 않은 상황에서, 코프로모션 제품들이 늘어난 원가 상승의 영향으로 수익성을 끌어내리는 상황이다”라고 설명했다.
반면 “주요 제품들의 안정적인 시장경쟁력과 사업다각화에 기반한 실적 안정화 시현을 예상한다”며 “그에 따른 주가 반등을 전망한다”고 내다봤다.
삼진제약은 전문의약품 및 일반의약품을 개발·제조하고 있다.
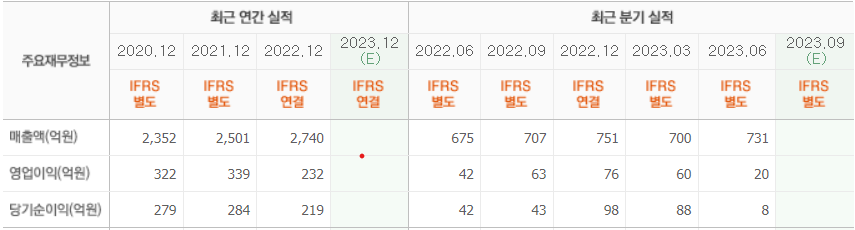
삼진제약의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.