
[버핏 리포트] 금호석유, 2Q 하락세 이어가…내년까지 기다려야-유안타
[버핏연구소=이혜지 기자] 유안타증권은 22일 금호석유(011780)에 대해 2분기에 이어 3분기에도 영업이익 하락세가 예상되고 주력제품의 공급과잉에 시간이 더 필요하다며 투자의견 중립을 유지하고 목표주가를 15만5000원에서 15만원으로 하향했다. 이날 오후 3시 24분 현재 금호석유의 주가는 11만6600원이다.
황규원 유안타증권 연구원은 “2분기 실적은 매출액 1조5781억원(YoY -29.67%), 영업이익 1079억원(YoY -69.52%), 당기순이익 1174억원(YoY -59.08%)을 기록했다”며 “영업이익의 경우 전분기 대비로도 17.13% 감소세를 보였다”고 말했다.
이어 “이런 하락세는 주력사업인 NB라텍스, 페놀 체인의 약세 때문이다”라며 “2분기 부문별 영업이익은 합성고무·EPDM(고기능성 특수합성고무) 663억원(전분기 550억원), 합성수지 11억원(전분기 32억원), 금호피앤비 60억원(전분기 113억원), 발전소·기타 345억원(전분기 670억원)”이라고 덧붙였다.
그는 “3분기 예상 영업이익은 835억원”이라며 “합성고무 원가상승과 경쟁사 증설 압박으로 전분기에 이어 소폭 감익 흐름이 이어질 것”이라고 예측했다.
한편 “NB라텍스(고무장갑 원재료)의 글로벌 신규증설은 3분기 LG화학 24만톤 대기중에 있다”며 “금호석유는 내년 24만톤이 예정돼 있다”고 전했다.
한편 “주력제품인 NB라텍스와 페놀의 내년 글로벌 수요가 각각 195만톤 대비 35%, 1200만톤 대비 26%”라며 “두 제품 모두 업황개선에 시간 더 필요”라고 내다봤다.
금호석유는 합성고무, 합성수지, 정밀화학을 이용한 제조업을 하고 있다.
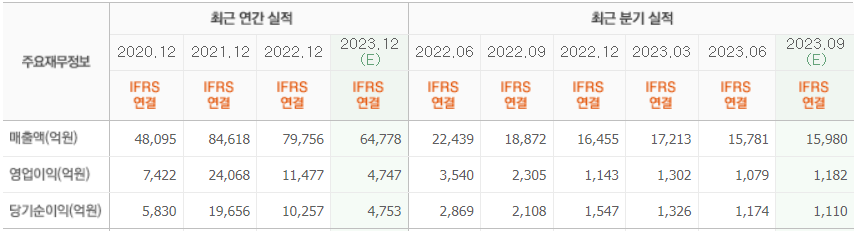
금호석유의 최근 실적. [이미지=네이버 증권]
hyejipolicy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.