
고ROE + 저PER 저평가 우량주 상장사 1위는 대우조선해양. 왜?
[버핏연구소=신현숙 기자] 한국 주식 시장의 상장사 가운데 저평가 우량주 1위는 대우조선해양(042660)으로 조사됐다.
한경탐사봇의 탐색 결과 대우조선해양의 ROE(자기자본이익률)와 PER(주가수익비율)은 각각 14.08%, 4.29배를 기록했다. 이어 원익테라세미콘(123100), 디와이파워(210540), 한화케미칼(009830) 등의 순이었다. 지난해 예상 실적 기준이다.
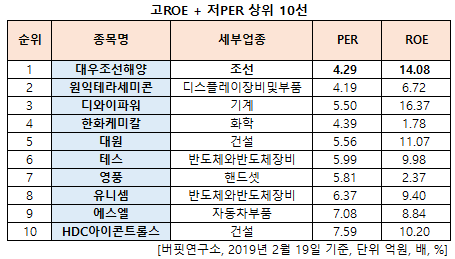
고ROE(자기자본이익률), 저PER(주가수익비율)이란 주주를 위해 높은 이익을 창출하면서도, 시장에서 적정 주가 대비 싸게 거래되고 있는 기업을 말한다.
대우조선해양은 현대중공업에 이어 글로벌 2위, 국내 2위 종합 선박건조회사이다.
◆대우조선해양, 수주 증가세
대우조선해양의 지난해 매출액, 영업이익, 당기순이익은 각각 9조114억원, 8408억원, 2954억원으로 전년비 매출액과 당기순이익은 18.83%, 54.26% 감소하고 영업이익은 14.71%, 증가할 것으로 예상된다. 지난해 4분기 매출액, 영업이익은 각각 2조2034억원, 896억원으로 전년비 매출액은 11.62% 증가하고 영업손익은 흑자 전환할 것으로 전망된다.
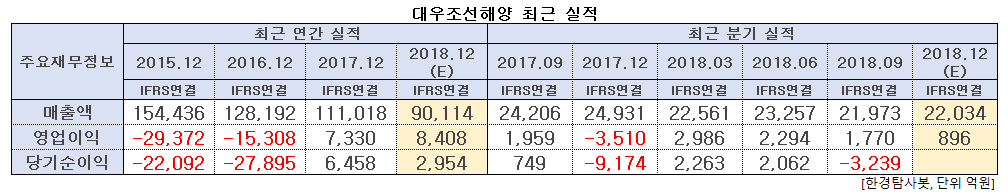
대우조선해양은 상반기와 비교해 충당금 환입 효과는 줄어들고 있어 영업이익은 감소했지만 선박 건조마진은 5% 안팎을 안정적으로 유지하고 있다. 동일 선종의 반복된 건조효과는 도크 효율성 제고와 건조마진 개선을 이끌고 있다.
대우조선해양은 지난해 수주 목표 대비 약 93%를 달성했으며 전체 수주 실적의 약 60%를 LNG(액화천연가스)선에서 획득했다. 또 특수선 수주에서도 강세를 보이면서 해양플랜트 수주 부진을 만회했다. 올해에도 LNG선 수주전망은 긍정적이며, 특수선 해외수출도 기대된다.
◆기사 원문 보기
shs@buffettlab.co.kr
[이 기사는 버핏연구소가 개발한 알고리즘에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>
-------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.