-
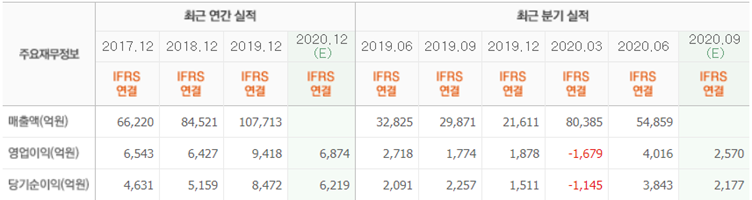
[버핏 리포트] 한국금융지주, 실적개선과 카카오뱅크 상장 기대감-IBK
[버핏연구소= 허동규 기자] IBK투자증권은 한국금융지주(071050)에 대해 2분기의 빠른 실적 개선과 카카오뱅크 상장 기대감이 존재한다며 투자의견 「매수」를 유지했고 목표주가 7만4000원에서 11만원으로 상향했다. 16일 오전 9시 2분 한국금융지주의 주가는 8만2400원이다. I…
-
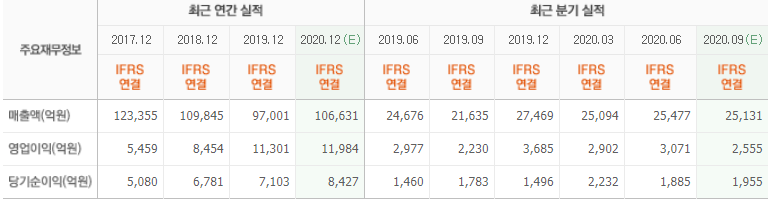
[버핏 리포트] 대림산업, 회사 분할로 저평가 해소의 계기 마련 - BNK투자
[버핏 연구소=이승윤 기자] BNK투자증권은 15일 대림산업(000210)에 대해 회사 분할로 저평가 요인 해소의 계기를 마련했다며, 투자의견 『매수』와 목표주가 11만5000원을 신규 제시했다. 대림산업의 전일 종가는 8만3000원이다. BNK투자증권의 이선일 애널리스트는 “가장 큰 …
-
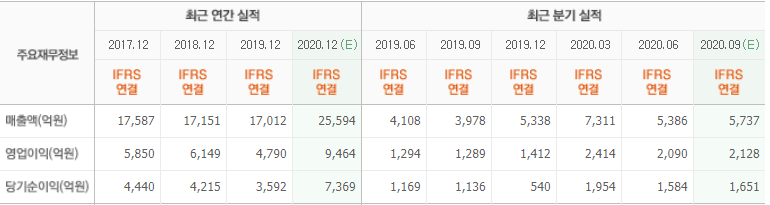
[버핏 리포트] 엔씨소프트, 시간은 엔씨 편 - 신한금융
[버핏 연구소=이승윤 기자] 신한금융투자는 15일 엔씨소프트(036570)에 대해 연내 리니지2M 대만 출시와 블소2의 출시가 기대된다며, 투자의견 『매수』와 목표주가 105만원을 유지했다. 엔씨소프트의 전일 종가는 82만4000원이다. 신한금융투자의 이문종 애널리스트는 “리니지2M 매…
-
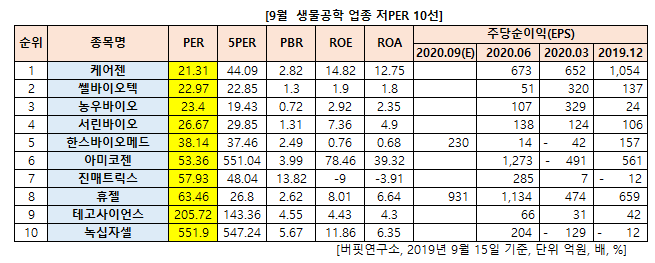
9월 생물공학 업종 저PER 10선 : 케어젠, 쎌바이오텍, 농우바이오
[버핏연구소] 9월 생물공학 업종에서 PER(주가수익비율)이 가장 낮은 종목은 케어젠(214370)(21.31)이다. 이어 쎌바이오텍(049960)(22.97), 농우바이오(054050)(23.4), 서린바이오(038070)(26.67)가 뒤를 이었다. 9월 생물공학 업종 저PER 10…
-
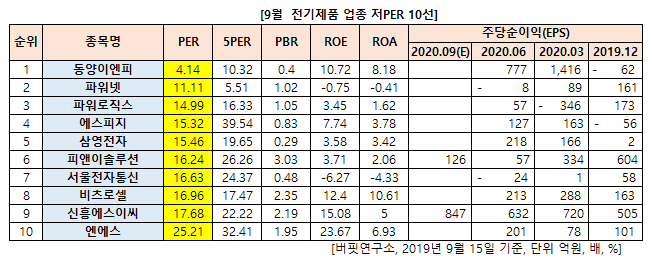
9월 전기제품 업종 저PER 10선 : 동양이엔피, 파워넷, 파워로직스
[버핏연구소] 9월 전기제품 업종에서 PER(주가수익비율)이 가장 낮은 종목은 동양이엔피(079960)(4.14)이다. 이어 파워넷(037030)(11.11), 파워로직스(047310)(14.99), 에스피지(058610)(15.32)가 뒤를 이었다. 9월 전기제품 업종 저PER 10선…
-
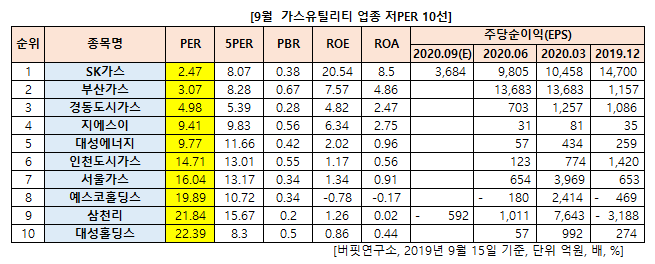
9월 가스유틸리티 업종 저PER 10선 : SK가스, 부산가스, 경동도시가스
[버핏연구소] 9월 가스유틸리티 업종에서 PER(주가수익비율)이 가장 낮은 종목은 SK가스(018670)(2.47)이다. 이어 부산가스(015350)(3.07), 경동도시가스(267290)(4.98), 지에스이(053050)(9.41)가 뒤를 이었다. 9월 가스유틸리티 업종 저PER 1…
-
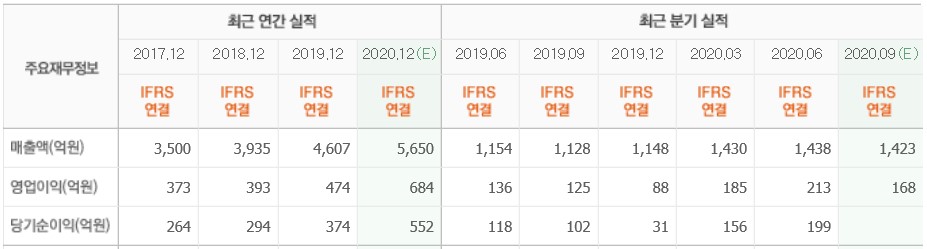
[버핏 리포트] 서흥, 추정실적 상향: 건기식이 너무 좋다-이베스트
[버핏연구소=이현일 기자] 이베스트투자증권은 15일 서흥(008490)에 대해 건강기능식품(건기식) 사업부문이 지난 2분기에 이어 고성장이 기대된다며 투자의견 「매수」와 목표주가 7만원을 유지했다. 15일 오전 9시 46분 현재 서흥의 주가는 5만6600원이다. 이베스트투자증권의 정홍식…
-
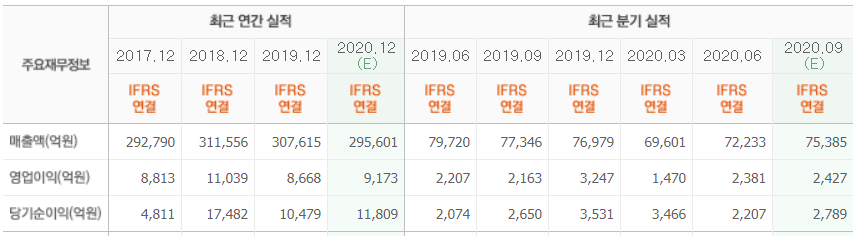
[버핏 리포트] 삼성물산, 지배구조 상단의 프리미엄–신한
[버핏연구소=권용진 기자] 신한금융투자는 15일 삼성물산(028260)에 대해 코로나19악재에도 건설, 상사, 바이오 사업 개선과 삼성 지배구조 상단의 프리미엄이 주가에 반영될 것이라며, 투자의견 「매수」와 목표주가 14만1000원을 유지했다. 15일 오전 9시 54분 현재 삼성물산의 …
-
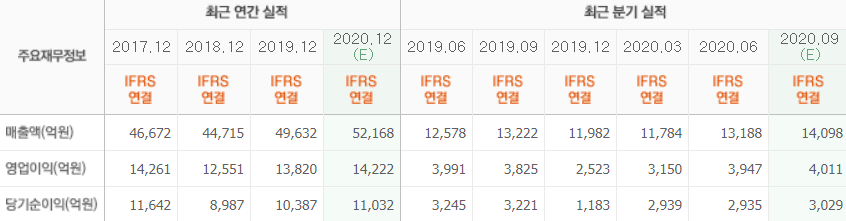
[버핏 리포트] KT&G, 3분기 실적이 대체로 시장 기대치 부합할 듯-IBK
[버핏연구소= 허동규 기자] IBK투자증권은 KT&G(033780)에 대해 수출 및 부동산 호조로 실적이 개선될 것이라며 투자의견 「매수」와 목표주가 11만원을 유지했다. 15일 오전 9시 38분 KT&G의 주가는 8만4600원이다. IBK투자증권의 김태현 애널리스트는 “3분기 연결 매…
-
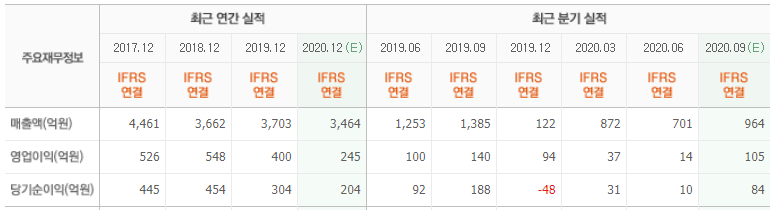
[버핏 리포트] 와이솔, 유리하게 전개되는 영업환경 - KB
[버핏 연구소=이승윤 기자] KB증권은 14일 와이솔(122990)에 대해 미국 정부의 화웨이 제재로 반사이익이 기대된다며, 투자의견 『매수』를 유지하고 목표주가를 2만1000원으로 상향했다. 15일 오전 9시 10분 와이솔의 주가는 1만8100원이다. KB증권의 이창민 애널리스트는 “…
-
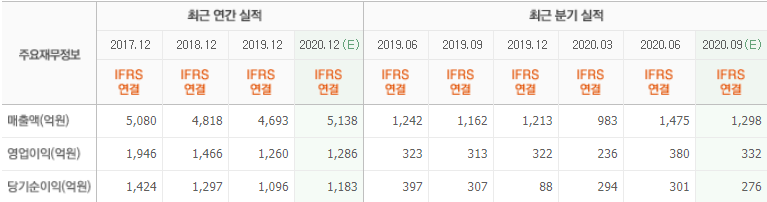
[버핏 리포트] 컴투스, 이제 신작 모멘텀에 주목해야 하는 시기 - IBK투자
[버핏 연구소=이승윤 기자] IBK투자증권은 14일 컴투스(078340)에 대해 서머너즈워의 모멘텀이 4분기부터 본격화 될 전망이라며, 투자의견 『매수』와 목표주가 17만원을 유지했다. 15일 오전 9시 5분 컴투스의 주가는 12만2800원이다. IBK투자증권의 이승훈 애널리스트는 “컴…
-
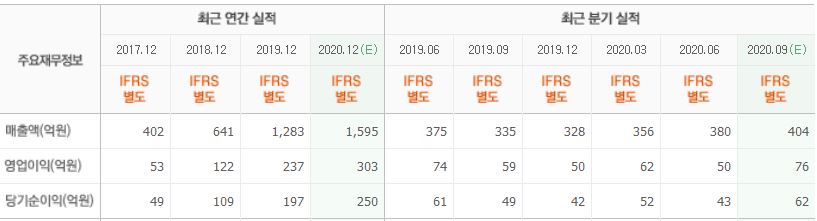
[버핏 리포트] 에이치엘사이언스, 고공행진을 위한 발판 마련–KB
[버핏연구소=조영진 기자] KB증권은 15일 에이치엘사이언스(239610)에 대해 개별인정형 원료 개발 능력이 뛰어나지만 신제품 출시가 지속되어야 한다며, 투자의견과 목표주가는 제시하지 않았다. 에이치엘사이언스의 전일 종가는 4만8100원이다. KB증권의 임상국 애널리스트는 “에이치엘사…
-
[버핏 리포트] 동국제약, 3분기에도 좋을 듯-이베스트
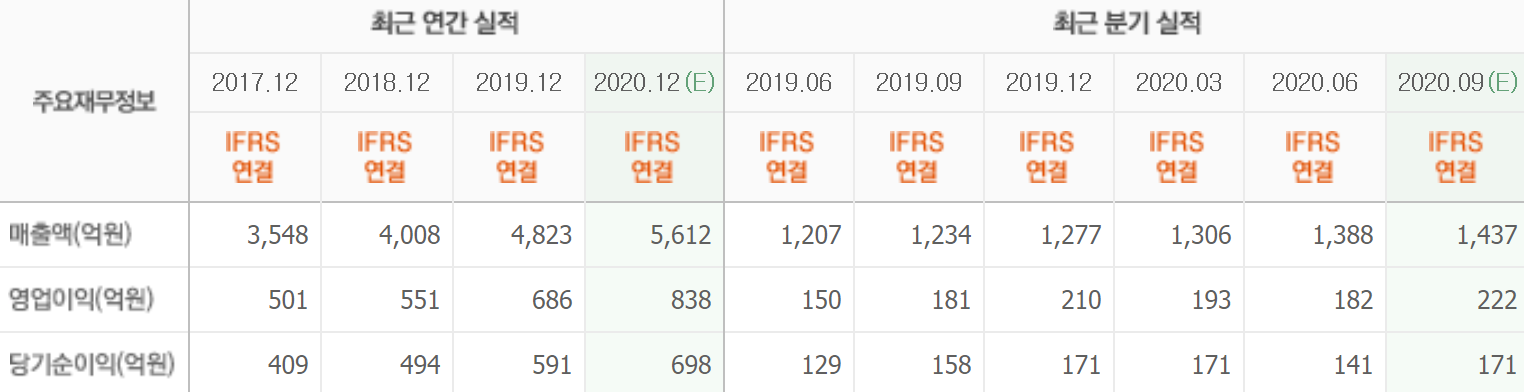
[버핏 연구소=이아현 기자] 이베스트투자증권은 15일 동국제약(086450)에 대해 전 사업부문 성장으로 올해 3분기 최대실적을 기록할 것이라며 투자의견 「매수」와 목표주가 3만8000원을 유지했다. 동국제약의 전일 종가는 2만9400원이다. 이베스트투자의 정홍식 애널리스트는 “3분기 …
-
9월 자동차부품 업종 저PER 6선 : 골든센츄리, 디티알오토모티브, S&T홀딩스
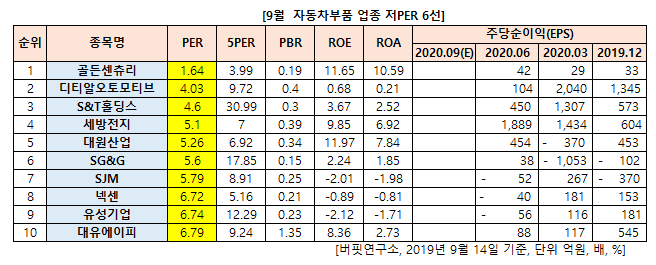
[버핏연구소] 9월 자동차부품 업종에서 PER(주가수익비율)이 가장 낮은 종목은 골든센츄리(900280)(1.64)이다. 이어 디티알오토모티브(007340)(4.03), S&T홀딩스(036530)(4.6), 세방전지(004490)(5.1)가 뒤를 이었다. 9월 자동차부품 업종 저PER …
-
[버핏 리포트] SK텔레콤, 물적 분할 및 자회사 상장으로 기업가치 커질 것-하나
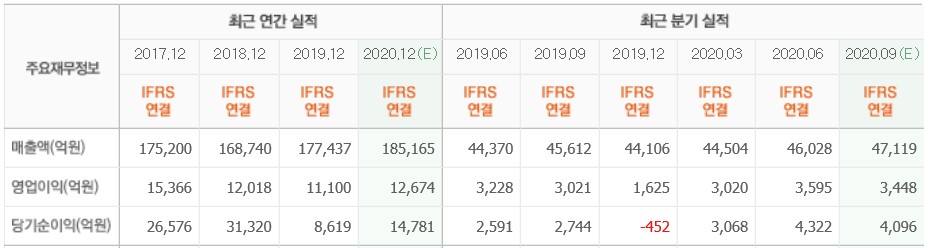
[버핏연구소=이현일 기자] 하나금융투자는 14일 SK텔레콤(017670)에 대해 물적 분할을 통한 지배구조 개편과 자회사 상장 추진으로 주가 상승 모멘텀이 기대된다며 투자의견 「매수」와 목표주가 33만원을 유지했다. 14일 오전 10시 14분 현재 SK텔레콤의 주가는 24만5500원이다…
-
[버핏 리포트] 이지바이오, 성장을 갖춘 저평가 사업자–신한
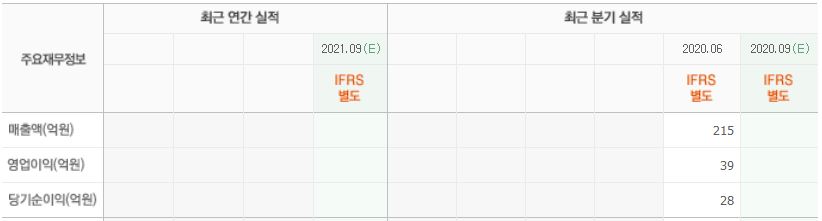
[버핏연구소=조영진 기자] 신한금융투자는 14일 이지바이오(353810)에 대해 국내 사료업계 최상위 수준의 이익률과 해외 매출 고성장을 실현하고 있다며, 투자의견 「매수」와 목표주가 7만8000원을 신규 제시했다. 이날 오전 10시 현재 이지바이오의 주가는 6만1500원이다. 신한금융…
-
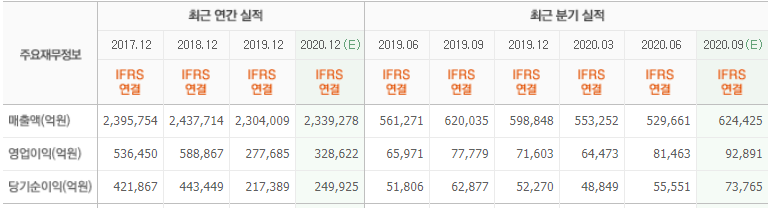
[버핏 리포트] 삼성전자, 아직도 흙속의 진주다 - 하나
[버핏 연구소=이승윤 기자] 하나금융은 13일 삼성전자(005930)에 대해 부문별 영업이익에서 반도체가 전분기 대비 긍정적이라며, 투자의견 『매수』를 제시하고 목표주가를 8만6000원으로 상향했다. 14일 오전 9시 37분 현재 삼성전자의 주가는 6만300원이다. 하나금융의 김경민 애…
-
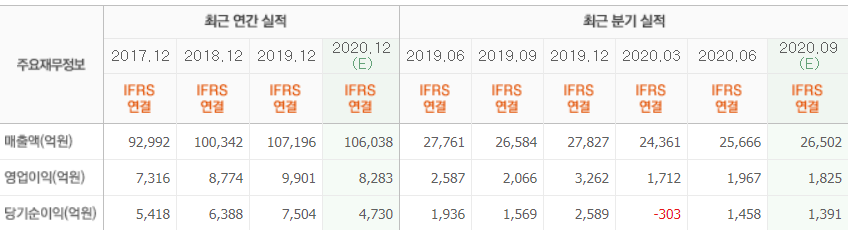
[버핏 리포트] 삼성SDS, 3분기 컨센서스 상회 전망–한화
[버핏연구소=권용진 기자] 한화투자증권은 14일 삼성에스디에스(018260)에 대해 약3분기 실적이 시장 전망치를 상회하고 예상실적에 대한 현재 영업가치가 저평가 됐다며, 투자의견 「매수」를 유지하고 목표주가는 21만원에서 23만원으로 상향했다. 14일 오전 9시 30분 현재 삼성에스디…
-
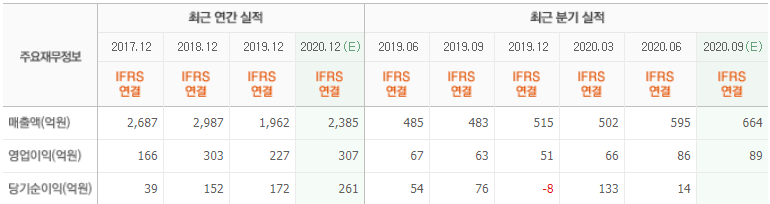
[버핏 리포트] DMS, 풍력 회사로 밸류에이션 리레이팅이 필요한 시점 - 하나
[버핏 연구소=이승윤 기자] 하나금융은 13일 DMS(068790)에 대해 디스플레이 장비 수익성 향상, 풍력사업 영업가치 상승, 자회사 비올의 지분가치 상승 등 2분기 실적에서 DMS의 기초체력이 검증됐다며, 투자의견 『매수』를 유지하고 목표주가를 1만8200원으로 상향했다. DMS의…
-
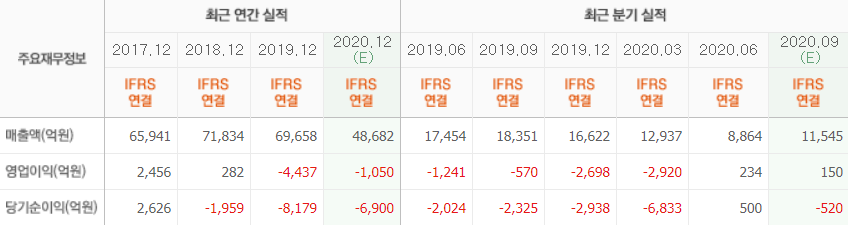
[버핏 리포트] 아시아나항공, 매각은 철회, 지원은 재개-삼성
[버핏연구소=허동규 기자] 삼성증권은 14일 아시아나항공(020560)에 대해 공식적으로 HDC현대산업개발과의 인수 합병이 무산됐지만 이는 어느정도 예상된 결과로 시장 충격은 미미할 것이라며 투자의견 「중립」과 목표주가 3500원을 유지했다. 14일 오전 9시 1분 아시아나항공의 주가는…
