
메리츠금융지주, 대손비용에도 이익체력 과시…증권 리테일 키우고 '자사주 매입' 지속
상반기 순익 1조4716억·ROE 26.8%…2Q 지배순익 컨센서스 18.6% 상회
메리츠금융지주가 부동산 PF(프로젝트파이낸싱)와 홈플러스 DIP 등 관련 대손비용을 반영하고도 시장 기대치를 웃도는 실적을 거뒀다. 주식시장 호조 속 메리츠증권의 리테일 고객 기반과 거래 규모가 빠르게 확대되며 그룹 실적을 뒷받침했다. 높은 자본수익성을 바탕으로 자사주 매입·소각 중심의 주주환원 정책도 이어가고 있다.
 서울시 강남구 역삼동에 위치한 메리츠타워 전경. [사진=메리츠금융그룹]
◆ 대손비용 1875억에도 컨센서스 18.6% 상회…상반기 ROE 26.8%
지난 12일 메리츠금융지주에 따르면 올해 상반기 연결 당기순이익은 1조4716억원으로 전년 동기 1조3584억원 대비 8.3% 증가했다. 같은 기간 영업이익은 1조6715억원에서 1조8224억원으로 9.0% 늘었다. 2분기만 놓고 보면 연결 당기순이익은 7914억원으로 전년 동기 7376억원보다 7.3% 증가했다.
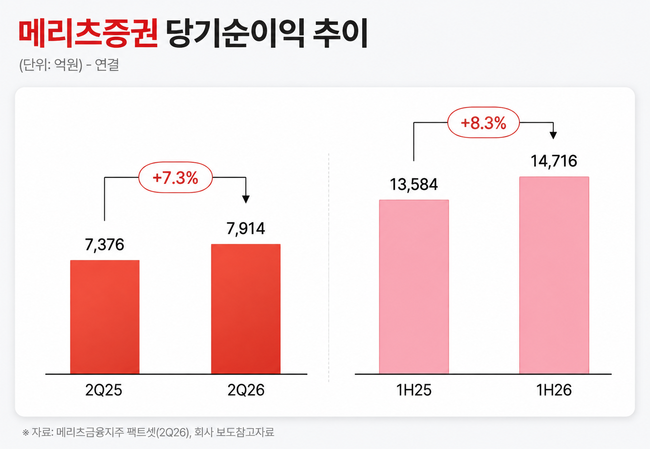 메리츠증권이 보수적인 대손비용 처리에도 불구하고 시장 컨센서스를 상회하는 실적을 기록했다. [이미지=더밸류뉴스 | AI 생성]
수익성과 자본 규모도 개선됐다. 상반기 기준 ROE(자기자본이익률)는 26.8%로 전년 동기 26.7% 대비 0.1%포인트 상승했다. 총자산은 지난해 말 135조4580억원에서 올해 6월 말 148조5480억원으로 9.7% 늘었고, 자본총계는 같은 기간 11조2612억원에서 12조7891억원으로 13.6% 증가했다. 회사는 상반기 ROE가 26.8%, 총자산이 148조5480억원이라고 밝혔다.
정민기 삼성증권 연구원은 “부동산PF 및 홈플러스 DIP 등 관련 대손 비용 1875억원 적립에도 불구하고, 어닝 서프라이즈를 기록하며 견조한 펀더멘털 성장을 시현했다”고 평가했다.
◆ 메리츠증권 리테일 외형 확대…고객자산 1년 새 두 배
그룹 실적을 뒷받침한 축 가운데 하나는 메리츠증권의 리테일 성장이다. 메리츠증권의 상반기 연결 기준 당기순이익은 5140억원으로 전년 동기 4435억원 대비 15.9% 증가했다. 영업이익은 같은 기간 4485억원에서 5013억원으로 11.8% 늘었다. 2분기 당기순이익은 2597억원, 영업이익은 2457억원을 기록했다.
메리츠증권의 리테일 고객 수는 올해 2분기 말 52만6567명으로 전년 동기 27만8176명 대비 89.3% 증가했다. 고객자산은 같은 기간 35조3927억원에서 71조6621억원으로 102.5% 늘었다.
리테일 고객 예탁자산 가운데 주식자산 등은 29조7994억원에서 62조8522억원으로 110.9% 증가했다. 금융상품자산은 5조5933억원에서 8조8099억원으로 57.5% 확대됐다.
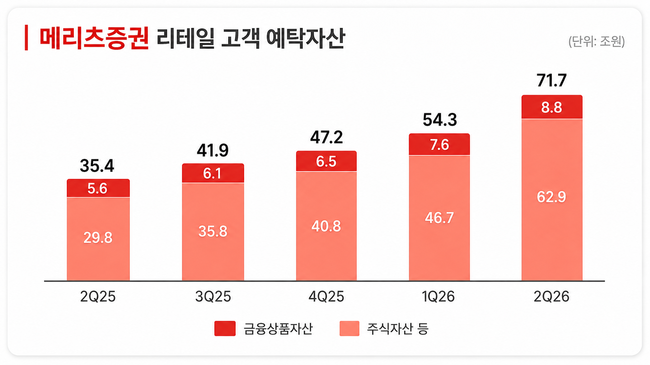 메리츠증권 리테일 고객 예탁자산 중 주식자산 비중이 크게 늘었다. [이미지=더밸류뉴스 | AI 생성]
거래 환경도 우호적이었다. 코스피와 코스닥을 합친 시장 일평균 전체 거래대금은 지난해 2분기 28조437억원에서 올해 2분기 118조3308억원으로 321.9% 증가했다. 같은 기간 시장 일평균 개인 거래대금은 17조4085억원에서 62조5218억원으로 259.1% 늘었다.
메리츠증권의 세부 수익에서도 리테일 부문의 성장세가 나타났다. 위탁매매 순영업수익은 510억원으로 전년 동기 123억원 대비 313.4% 증가했다. 자산관리 순영업수익은 418억원으로 전년 동기 108억원보다 286.6% 늘었다. 자산운용 순영업수익도 2661억원으로 전년 동기 2310억원 대비 15.2% 증가했다. 반면 기업금융 순영업수익은 817억원으로 전년 동기 1045억원보다 21.9% 감소했다.
메리츠금융지주 관계자는 “화재의 장기인보험 신계약 매출 확대와 증권의 리테일 부문 성장 등 본업 경쟁력이 더욱 강화됐다”며 “각 계열사의 뛰어난 자산운용 성과가 어우러지며 그룹 전반의 이익 체력이 한층 공고해졌다”고 설명했다.
또 “금융시장 변동성 확대 국면에서도 리테일 부문의 꾸준한 실적 성장과 자산운용·금융수지 부문의 견조한 실적을 바탕으로 안정적인 성장세를 이어가고 있다”며 “철저한 리스크관리와 포트폴리오 다각화를 통해 시장 상황에 유연하게 대처할 것”이라고 밝혔다.
◆ 7000억 자사주 매입 진행…7월 말 6072억 취득
실적 개선과 함께 자사주 매입 중심의 주주환원도 이어지고 있다. 메리츠금융지주의 기업가치 제고 계획 이행현황에 따르면 회사는 올해 총 7000억원 규모의 자기주식 취득 신탁계약을 체결했으며, 지난 7월 말 기준 6072억원, 약 546만주를 취득했다.
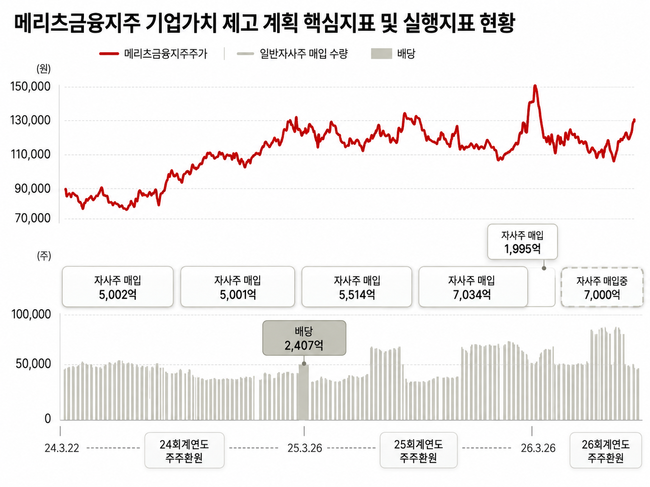 메리츠금융지주가 자사주 매입, 배당을 통해 주주환원을 실천하고 있다. [이미지=더밸류뉴스 | AI 생성]
메리츠금융지주는 내부투자와 주주환원의 기대수익률을 비교해 자본을 배치하는 원칙을 운영하고 있다. 회사가 제시한 올해 6월 말 기준 포워드 PER(주가수익비율)은 6.1배다. 이를 토대로 산출한 자사주 매입·소각 기대수익률은 16.4%로 요구수익률 10%를 웃돌아 자사주 매입 중심의 주주환원을 지속하고 있다.
주주환원 성과도 이어졌다. 회사가 제시한 올해 6월 말 기준 최근 3년 연평균 TSR(총주주수익률)은 38.1%로 집계됐다. 2023년 주주환원정책 시행 이후 누적 TSR은 156.0%를 기록했다.