
[버핏 리포트] 롯데이노베이트, 4분기 자회사 영업적자 지속...내년 자회사 실적 개선폭이 관건 - iM
iM증권이 29일 롯데이노베이트(286940)에 대해 "내년 주요 자회사 영업적자폭 감소로 실적 개선을 기대한다"며 투자의견 '매수'는 유지했지만 목표주가는 2만5500원으로 '하향'했다. 롯데이노베이트 전일 종가는 1만 9990원이다.
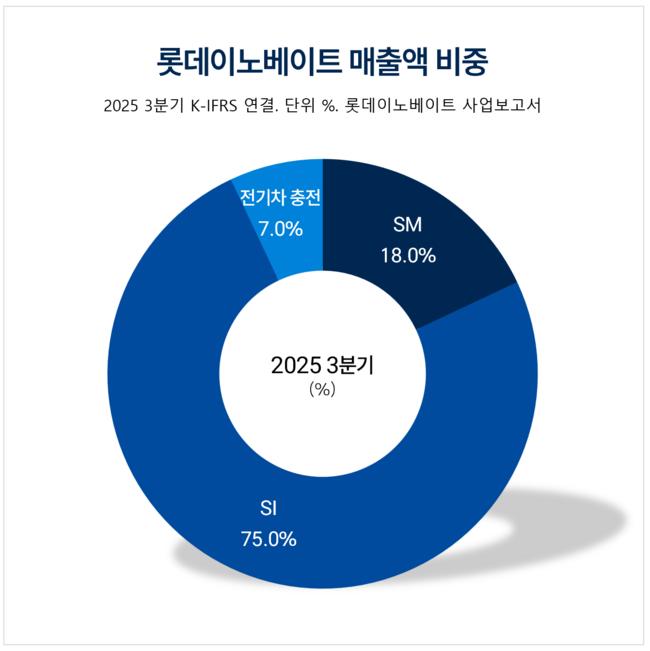 롯데이노베이트 매출액 비중. [자료= 롯데이노베이트 사업보고서]
이상헌 iM증권 애널리스트는 "4분기 매출액과 영업이익으로 각각 3252억원(전년동기대비 -1.2%)과 80억원(전년동기대비 +207.7%)을 기록할 것"으로 전망했다.
이어 "롯데이노베이트의 주요 자회사인 전기차 충전 플랫폼 전문기업 EVSIS와 메타버스 플랫폼 칼리버스의 적자가 3분기에 이어 4분기에도 지속될 것으로 예상되기 때문"이라고 밝혔다.
이상헌 애널리스트는 "내년 매출액을 1조2846억원(전년동기대비 +10.0%), 영업이익을 358억원(전년동기대비 +20.9%)"으로 내다보며 "주요 자회사인 EVSIS와 칼리버스 등의 영업 적자 폭이 줄어들며 실적개선이 예상되기 때문"이라고 밝혔다.
그는 "EVSIS는 내년부터 북미 전역 대상으로 본격적으로 사업을 전개하면서 매출 성장에 기여할 것"이고 "칼리버스는 내년 플랫폼 활성화를 통한 비즈니스 모델 정립 가시화로 매출 증가를 도모할 수 있는 기반이 마련될 것"이라고 전망했다.
끝으로 "이재명 정부에서 AI 활성화 등을 위한 정책들이 가시화 될 것으로 예상됨에 따라 생성형 AI 플랫폼 및 빅데이터 플랫폼 등의 확장성이 커지면서 수혜가 기대된다"고 밝혔다.
롯데이노베이트는 롯데그룹의 전략적 IT서비스 파트너로서 디지털 트랜스포메이션 주도하며, 다양한 첨단기술 기반으로 사업을 확장하고 있다.
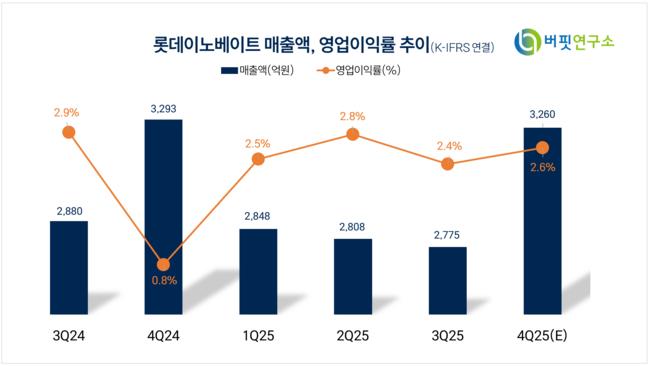 롯데이노베이트 매출액 및 영업이익률 추이. [자료= 버핏연구소]