
[버핏 리포트] 두산, 자금 조달 관련 우려 해소로 인수전 준비 - DS
DS투자증권은 24일 두산(000150)에 대해 두산로보틱스와 주가수익스왑(PRS)을 체결해 SK실트론 경영권 지분 인수에 활용할 것으로 전망하며 투자의견 ‘매수’를 유지하고 목표주가 150만원을 제시했다. 두산의 전일 종가는 78만원이다.
강태호 DS 투자증권 연구원은 “금번 조달 자금과 두산이 보유한 기존 현금 및 현금성 자산 1조2700억원을 합산할 경우 가용자금은 2조1000억원 이상으로 추정된다”며 “SK실트론 경영권 지분 70.6% 인수에 활용될 가능성이 높아 보인다”고 밝혔다.
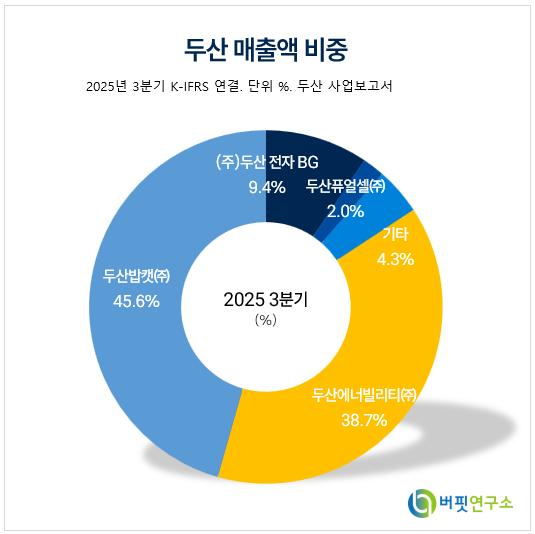 두산매출액 비중. [자료=버핏연구소]
이어 “SK실트론 고객사는 삼성전자, SK 하이닉스로 글로벌 최상위 메모리 업체 중심으로 형성되어 있고 반도체 업황 피크아웃 이후 둔화국면에서도 연간 6000억원 이상의 EBITDA(법인세 이자 감가상각비 차감 전의 영업 이익)를 유지해왔다”고 밝혔다. 이는 “단기업황에 따라 이익이 급변하는 사업구조가 아닌 고정 고객기반의 높은 EBITDA마진을 유지하는 비즈니스 모델”이라고 평가했다.
그는 “언론에 보도된 실트론 기업가치 5조원에서 순차입금 약 2조5000억원을 차감하면 자본가치(Equity Value)는 약 2조5000억원으로 추정된다”며 “여기에 경영권 프리미엄을 감안하더라도 약 2조5000억~3조원 수준에 형성될 가능성이 높다”고 추정했다. 최종적으로 70.6%의 지분 획득 시 실제 인수 금액은 약 2조원 초반이다.
또한 “27년 상반기까지 네트워크보드 물량 기준 현재 대비 50% 증가 증설은 차질 없이 진행 중이다”며 “무엇보다 26년 가장 중요한 이벤트 루빈 양산 샘플도 대기 중이다” 밝혔다.
끝으로 “구미 300mm 웨이퍼 신공장과 미시간 SiC웨이퍼 공장에 총 3조 천억원 증설이 진행 중이고 구미는 최대 캐파 2배, 미시간은 10배 이상 확대하며 완공은 2027년 전후다”며 “증설 이후 EBITDA는 현재 6000억원대에서 1조원 이상으로 레벨업 될 것”이라고 전망했다.
두산은 두산그룹의 모회사로 두산에너빌리티, 두산밥캣, 두산퓨얼셀, 두산로보틱스 등 23개 계열회사로 구성된 지주사다. 최근에는 친환경자동차, 친환경에너지 등 미래지향적 포트폴리오를 구성하고 있다.
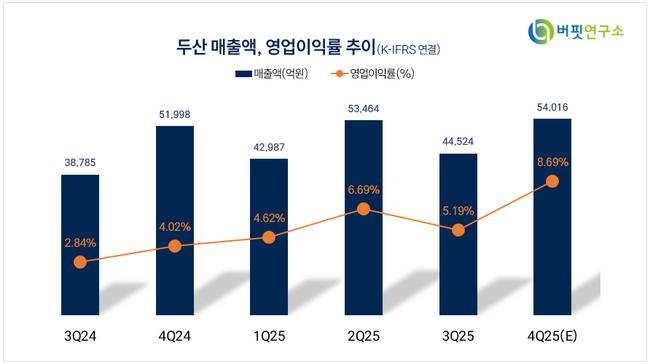 두산 매출액 및 영업이익률. [자료=버핏연구소]