
[버핏 리포트] 한국콜마, 해외 자회사 부진 지속 …목표주가 하향 - 대신
대신증권은 10일 한국콜마(161890)에 대해 “별도법인은 견조한 실적을 이어가고 있으나, 해외 자회사 부진으로 실적 불확실성이 확대되고 있다”며 투자의견 ‘매수’를 유지하고 목표주가를 9만원으로 하향 조정했다. 한국콜마의 지난 7일 종가는 7만2100원이다.
정한솔 대신증권 애널리스트는 “3분기 매출액은 6830억원(전년동기대비 +9%), 영업이익은 583억원(전년동기대비 +7%, 영업이익률 8.5%)으로 컨센서스를 하회했다”며 “국내법인은 인디브랜드 중심의 글로벌 확장세로 매출액 3220억원(전년동기대비 +18%), 영업이익 443억원(전년동기대비 +19%, 영업이익률 13.8%)을 기록했지만, 중국·미국 등 해외 법인 매출 부진이 이어졌다”고 설명했다.
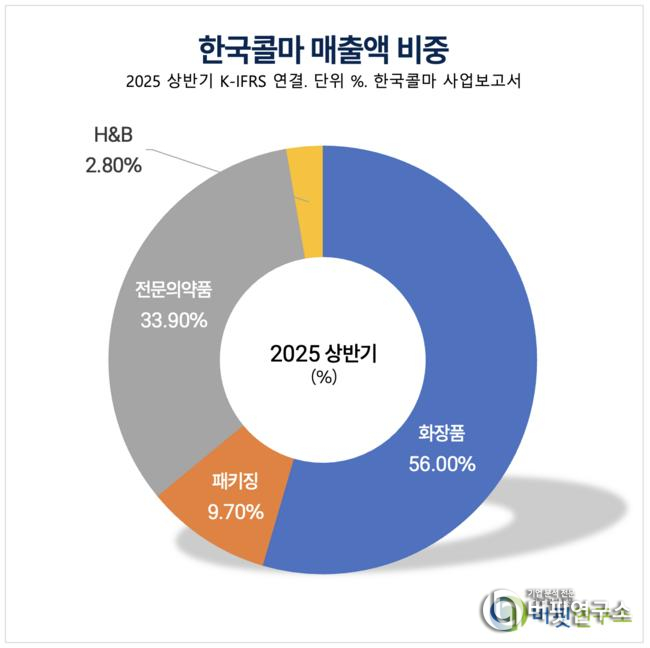 한국콜마 매출액 비중. [자료=버핏연구소]
그는 “중국 법인은 매출액 318억원(전년동기대비 -13%), 영업적자 16억원으로 적자 전환했고, 미국은 최대 고객사 수주 급감과 공장 가동 초기 비용 부담으로 영업적자가 64억원까지 확대됐다”며 “캐나다 및 연우 등 다른 해외 자회사들도 신규 수주 지연으로 적자가 지속되고 있다”고 분석했다.
이어 “별도법인은 K뷰티 글로벌 확산에 따라 인디브랜드 수주 증가가 지속될 것으로 예상되지만, 해외법인의 실적 회복 시점이 지연되고 있어 4분기 일시적 부진 가능성이 존재한다”고 덧붙였다.
대신증권은 한국콜마의 2025년 매출액을 2조7180억원(전년동기대비 +10.8%), 영업이익을 2420억원(전년동기대비 +24.9%), 2026년 매출액을 2조8740억원, 영업이익을 2750억원으로 전망했다.
정 애널리스트는 “국내 인디브랜드 성장세와 글로벌 다국적기업(MNC) 고객 유치가 장기 성장 동력이 될 것이며, 현재 주가는 해외 실적 부진을 상당 부분 선반영한 수준”이라며 “주가 반등을 위해서는 해외 법인의 가시적 회복 신호가 필요하다”고 평가했다.
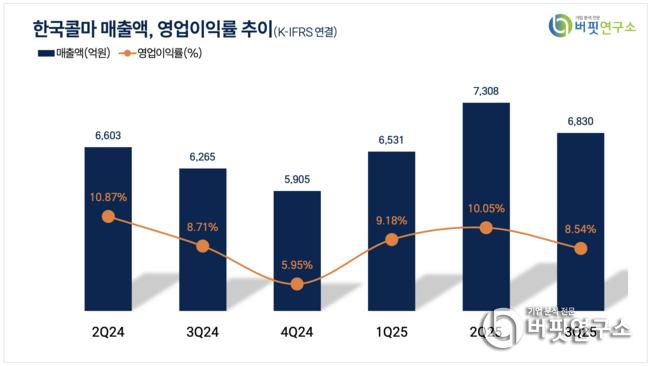 한국콜마 매출액, 영업이익률 추이. [자료=버핏연구소]