
[버핏 리포트] 아모레퍼시픽, 글로벌 시장 다변화로 레벨업-유안타
[버핏연구소=구본영 기자] 유안타증권은 5일 아모레퍼시픽(090430)에 대해 현재 중국 외 해외지역 매출 성장 다변화 시기라며 투자의견 ‘매수’를 유지했고 목표주가 11만5000원에서 14만5000원으로 상향했다. 아모레퍼시픽의 전일 종가는 12만1700원이다.
이승은 유안타증권 연구원은 “올해 3분기 매출액은 9046억원(YoY- 3.4%), 영업이익은 357억원(YoY +89.9%)으로 시장 기대치(매출액 9694억원, 영업이익 470억원)를 하회할 것”이라며 “면세점과 중국 실적부진이 여전히 이어져 오고 있기 때문”이라고 판단했다.
다만 “아모레퍼시픽은 지난해부터 북미, 유럽에서 고성장 중”이라며 “지난해 북미 및 유럽 매출 비중은 5%에 불과 했으나 올해 10%, 내년 15%까지 상승할 것”이라고 예상했다.
그는 “2021년 9월 17일 아모레퍼시픽은 코스알엑스 지분 38.4%를 1800억원에 인수했다”며 “코스알엑스의 자기주식 4%를 제외한 잔여지분 57.6%에 대해 2024년~2025년에 걸쳐 매수할 수 있는 콜옵션도 확보했다”고 전했다.
아울러 “코스알엑스는 저자극 스킨케어 브랜드로 올해 예상 매출액은 4100억원(YoY +101%), 순이익 1025억원(YoY +178%)이다”며 “콜옵션 행사 시 해외 매출 비중 확대에 따른 주가 상승이 기대된다”고 전망했다.
아모레퍼시픽은 화장품의 제조 및 판매, 생활용품의 제조 및 판매, 건강기능식품의 판매를 하고 있다.
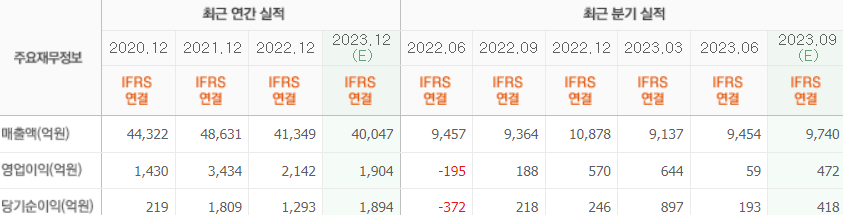
아모레퍼시픽의 최근 실적. [이미지=네이버 증권]
qhsdud1324@buffettlab.co.kr